

中企拿下1月全球汽车运输船全部订单,更有船企订单排至2026年
 分享到:


据央视财经报道,2023年1月,全球范围内的汽车运输船新船订单共17艘,全部落入中国船企囊中。
据了解,汽车运输船属于小众船型。2016年到2020年,中国汽车运输船的年均成交只有4艘,而近年来汽车运输船建造市场迎来快速发展。事实上,汽车运输船建造市场的发展一定程度上得益于中国汽车出口量的持续攀升。
中汽协最新统计数据显示,2022年中国汽车出口量达311.1万辆,同比增长54.4%。而2021年中国汽车出口量才刚首次突破200万辆,2018-2020年,汽车出口量仅在100万辆左右徘徊。
中国造船业景气度也进一步回升。中国船舶工业行业协会在2月1日发布的数据显示,2022年四季度,中国造船产能利用监测指数(CCI)为764点,同比增长3%,达到近10年来最高点。
在上述背景下,中国船企在手订单饱满。以中国船舶为例,该公司曾在公告中披露,公司订单饱满且排期已至2026年。
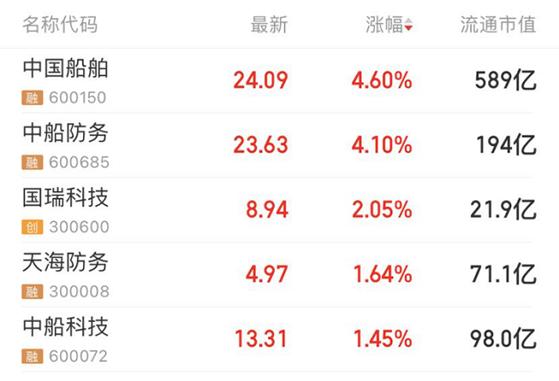
二级市场方面,船舶版块也表现不俗。截至2月24日收盘,该版块涨幅达1.73%,中国船舶、中船防务、国瑞科技分别以4.6%、4.1%、2.05%领涨。
国海证券研报指出,船舶制造业目前正处于新一轮景气上行期的十字路口。产能利用率高位下,汽车船、海工船、新燃料船等景气的小众船型订单依然可驱动船价上行。不仅如此,2023年是集装箱船订单潮利润兑现元年,未来船公司有望开启从利润兑现到新一轮订单潮再到更高利润兑现的周期切换。
国海证券还指出,船舶行业配置的性价比已经凸显,下有未来2-3年的业绩快速爬坡支撑,上可展望油散驱动下长达5-7年的成长高景气。且当下中国造船业份额正在迅速提升,上行期业绩弹性有望跑赢日、韩。
此外,德邦证券在研报中表示,错位的供给侧改革红利正持续释放,行业长期盈利中枢有望持续上行,船舶行业龙头公司有望持续受益。
关键词阅读:汽车运输船,中国船舶



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


