




日赚3.61亿元!腾讯控股一季报出炉!重回增长轨道,游戏业务收入483亿元,视频号使用时长及播放量迅速上升
 分享到:


5月17日消息 重回增长轨道,互联网巨头腾讯一季报出炉。
周三港股收盘之后,腾讯发布了市场颇为关注的一季报。一季度,腾讯营收1,500亿元人民币,同比增长11%,市场预估1,462.9亿元人民币;第一季度调整后净利润325亿元人民币,同比增长27%,预估332.2亿元人民币。

值得注意的是,在经历去年的负增长之后,腾讯已经回到了正增长的轨道上,按照一季度90天来计算,在一季度腾讯平均每日收入高达16.67亿元,平均每日盈利高达3.61亿元。
分业务看,一季度增值服务业务收入793.4亿元人民币,同比增长9%;一季度网络广告收入210亿元人民币,预估213.4亿元人民币;社交网络收入增长6%至人民币310亿元;金融科技及企业服务收入487亿元人民币,同比增长14%。
其中,腾讯游戏业务收入483亿元,同比增长10.8%,其中一季度本土市场游戏收入351亿元人民币,同比增长6%,国际市场游戏收入达132亿元,同比增长25%,
对于外界颇为关注的视频号业务的进展,腾讯控股在一季报中表示,视频号的使用量持续增长,用户使用时长及播放量均迅速上升。视频号活跃创作者数及日均视频上传量是去年同期的两倍多,拥有超过 10,000个粉丝的创作者数是去年同期的三倍多。
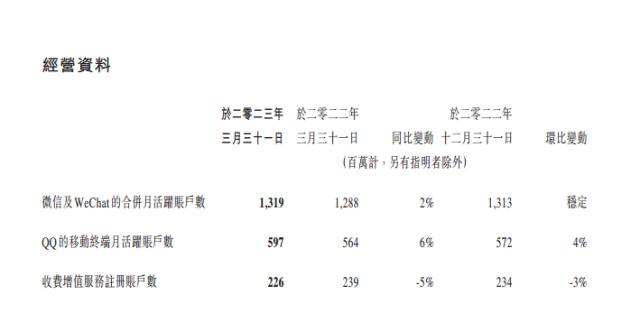
其他重要数据方面,一季度微信以WeChat合并月活超过13.19亿人,同比增长2%,QQ月活人数超过5.97亿人,同比增长6%,但收费增值服务注册账户数量继续下滑,环比下降3%,同比下降5%。
1、游戏业务收入483亿元,同比增长10.8%;
腾讯游戏业务收入483亿元,同比增长10.8%,其中一季度本土市场游戏收入351亿元人民币,同比增长6%,国际市场游戏收入达132亿元,同比增长25%,
值得注意的是,在未成年防沉迷的大背景下,腾讯游戏业务获得超过10%的增速,超出市场预期,腾讯在一季报中给出的解释是本土市场获益于《王者荣耀》、《DnF》及《穿越火线手游》的收入增加,以及最近发布的《暗区突围》带来的增量收入。国际市场受最近发布的《胜利女神:妮姬》及《Triple Match 3D》的强劲表现以及《VALORANT》的稳健增长驱动。
腾讯一季报显示,在本土游戏业务中,未成年人在游戏时长、流水中占比仅 0.4%和 0.7%,较3年前同期大幅下降96%和90%。
2、网络广告收入210亿元人民币
一季度网络广告收入210亿元人民币,预估213.4亿元人民币。腾讯给出的解释是得益于视频号的新增收入来源、小程序中广告的增加及移动广告联盟的复苏。大型电商平台逐渐认可其服务乃关键的用户获取渠道,从而增加了广告开支。
3、金融科技及企业服务业务收入487亿元人民币,同比增长14%
一季度,金融科技及企业服务业务二零二三年第一季的收入同比增长14%至人民币487亿元。腾讯在财报中给出的解释是消费反弹带来的商业支付活动恢复。企业服务业务的收入于期内同比增速转正,得益于部分云服务的销售额增加,以及视频号直播带货交易相关的技术服务费首次创收。
此外,腾讯员工人数继续保持减少态势。腾讯一季报显示,集团共有106,221名员工,而2022年同期员工为116,213名,2022年年底共有员工108,436名。据此计算,腾讯一季度员工减少超2000人,近一年员工减少近1万人。
关键词阅读:腾讯控股



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


