




速腾聚创斥资近千万港元回购股份,激光雷达全链路芯片获车规认证,政策利好下行业竞争加剧
 分享到:


10月17日,速腾聚创(02498.HK)发布公告,当日以991.75万港元回购29万股股份,回购价33.84-34.5港元/股。据Wind数据,这是年内速腾聚创第3次股份回购。
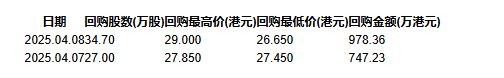
速腾聚创2025年前两次回购明细,图源:证券时报数据宝
据企业公告,其自研SPAD-S0C芯片与2DV CSEL芯片近期通过AEC-Q车规认证。Yole Intelligence 2025年Q3报告显示,截至目前,速腾聚创是唯一实现数字激光雷达“发射-接收-处理”全链路芯片自研且均达车规级的企业。不过竞品方面,禾赛科技自主研发的第四代芯片架构平台已进入车规认证最后阶段,预计将于年内全面投入量产。华为则通过与芯片厂商合作缩短了技术落地周期,行业技术迭代竞争持续加剧。
在商业化方面,基于上述技术进展,速腾聚创新一代EM平台全线产品已进入规模化量产阶段。其中,EM4为目前全球唯一量产的500线以上激光雷达,E1则是唯一已实现量产交付的全固态激光雷达。
订单方面,速腾聚创新一代EM平台产品进入规模化量产阶段,其中EM4(500线以上激光雷达)、E1(全固态激光雷达)据企业称已实现量产交付。截至10月,该平台累计获得全球家头部整车厂45款车型定点,公司总定点车型数量达133款。不过需注意,行业内“车型定点”与“实际交付”存在普遍时间差,据速腾聚创2025年中报,其ADAS业务收入同比下滑17.9%,公司解释为“部分定点车型尚未进入量产周期”,商业化成效仍需后续量产交付验证。
政策层面,近日发布的《智能网联汽车组合驾驶辅助系统安全要求》国家标准(征求意见稿)首次将激光雷达纳入标准体系,为行业带来明确政策支持。
对于速腾聚创而言,芯片技术认证、量产推进与政策规范完善形成了阶段性支撑,但短期收入波动、竞品技术追赶仍为其市场地位带来挑战。行业整体来看,激光雷达企业的核心竞争力将逐步从“技术突破”转向“成本控制量产交付效率”,后续市场格局或进一步分化。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


