




IPO观察|博睿康冲刺“脑机接口第一股”:核心产品零营收、赛道内卷加剧、累计未弥补亏损达4.67亿,商业化仍在“路上”
 分享到:


在脑机接口技术从实验室走向临床应用的临界点上,一家中国公司正试图率先叩开资本市场的大门。
6月11日,博睿康技术(上海)股份有限公司(下称“博睿康”)向科创板递交的IPO申请材料获正式受理,这意味着,这家成立于2011年的脑机接口企业,距离成为“脑机接口第一股”又近了一步。
此次博睿康IPO拟募资25亿元,依托科创板第五套上市标准闯关资本市场。
全球首款获批的侵入式脑机接口产品
资料显示,博睿康成立于2011年,以“脑-机接口”技术为核心,专业从事脑机接口相关产品的研发、生产和销售。本次IPO,博睿康拟融资25亿元。其中,15.4亿元用于脑机接口研发项目,4.1亿元用于产业化建设项目,5.5亿元用于补充流动资金。
博睿康此次IPO最核心的亮点,在于其侵入式脑机接口产品NEO-ONE SCI已于2026年3月获得国家药监局(NMPA)批准上市。招股书称,这是“全球首款获批上市的侵入式脑机接口医疗器械”。
该产品用于18至60周岁因颈段脊髓损伤导致四肢瘫痪、手指无法完成抓握动作的患者。与传统被动康复训练不同,NEO-ONE SCI能够将中枢意图与感觉反馈在时间上精准对齐,通过反复的运动意图控制训练,持续激活与重塑中枢神经感觉传导通路。
临床试验数据显示,患者植入术后3个月、6个月,产品辅助ARAT响应率均为100%,其中68.8%的患者在术后6个月徒手状态下,ARAT抓握评分较基线有显著性改善。
目前,NEO-ONE SCI已被纳入上海市医保医用耗材目录。但招股书也明确指出,录入目录仅解决医院合规收费、阳光挂网入院等问题,并不等同于医保支付。产品的商业化表现仍将受到临床普及渗透、患者支付能力等多重因素的影响。报告期内上述产品尚未实现收入。
营收稳步增长但持续亏损 行业特性制约短期盈利
博睿康采取侵入式与非侵入式双线并行的产品策略。非侵入式产品线贡献了公司报告期内全部主营业务收入,主要包括脑电采集系统、肌电图诱发电位仪、经颅电刺激系统等,已进入国内500余家医疗机构及300余家科研机构。
2025年,博睿康脑电图机在国内市场占有率位列全行业第一。当年公司实现营业收入1.08亿元,较2024年的6597.47万元增长明显。
然而,高投入的研发支出使得公司仍处于亏损状态。2023年-2025年,博睿康归母净利润分别为-4875.75万元、-4953.38万元和-2.30亿元。截至2025年末,未分配净利润为-4.67亿元,存在累计未弥补亏损。
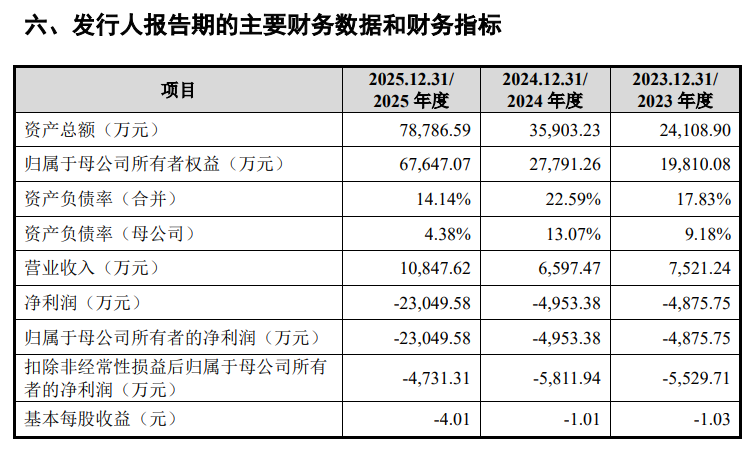
亏损原因有二:一是脑机接口关键技术研发周期长、准入门槛高,研发投入巨大,报告期内研发投入占营业收入的比例分别为84.94%、87.85%和60.02%;二是股权激励确认的股份支付费用显著增加了当期亏损。报告期各期,公司剔除股份支付影响后的扣非归母净利润分别为4261.70万元、-5378.14万元和-4324.46万元。
博睿康还表示,未来一段时间内,其研发投入预计将持续处于较高水平,若公司现有产品销售增长不及预期,抑或在研产品研发注册或商业化进展不利,则会对公司未来的盈利能力造成重大不利影响,可能面临持续亏损或累计未弥补亏损无法消除乃至持续扩大、净资产为负的风险。
招股书特别提醒,若自上市之日起第4个完整会计年度触发《科创板上市规则》第12.4.2条的财务状况——即扣非前后净利润为负且营业收入低于1亿元,或期末净资产为负——则可能导致公司触发退市条件,且不再适用暂停上市、重新上市程序。
行业竞争白热化,技术壁垒面临挑战
依托首款侵入式获批产品的先发优势,博睿康虽短期占据行业关注度,但国内脑机接口赛道玩家快速崛起,行业竞争日趋白热化。
北京芯智达的“北脑一号”已于2026年3月完成首例多中心确证性临床手术;脑虎科技、阶梯医疗、智冉医疗等企业的侵入式脑机接口产品也纷纷进入多中心确证性临床阶段。此外,被称作“杭州六小龙”之一的强脑科技,此前已被曝出秘密递交香港IPO申请。
此外,脑机接口行业技术迭代速度极快,新技术、新方案持续涌现,公司若无法持续高效迭代技术、快速落地新产品,现有技术壁垒将快速失效,面临产品、技术被替代的风险,行业竞争压力持续加剧。
在招股书中,博睿康将“新产品商业化不及预期”“技术及产品升级”“研发失败”列为重要风险因素。对于一个尚处于商业化初期、累计亏损近5亿元的企业而言,科创板的大门虽然敞开,但市场的检验才刚刚开始。
关键词阅读:博睿康



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


