

老白干酒2026年二季度净利润下滑42.9%,现金流回暖背后,渠道压力与省外扩张挑战仍存


近日,老白干酒(600559.SH)发布2026年半年度报告。报告期内,公司实现营业收入21.04亿元,同比下降15.23%;归母净利润2.62亿元,同比下降18.47%;经营活动产生的现金流量净额为1.91亿元,去年同期为净流出4580.15万元,现金流由负转正主要得益于费用端的优化。
分季度来看,一季度,老白干酒实现营收12.20亿元,同比增长4.49%;归母净利润1.65亿元,同比增长8.55%。二季度,公司营收为8.83亿元,同比下降32.75%;归母净利润为9614万元,同比下降42.92%。
当前,白酒行业正处于"总量收缩、分化加剧"的深度调整阶段。据国家统计局数据,2026年1-6月全国规模以上白酒企业累计产量同比下降4.7%,酒、饮料和精制茶制造业利润总额同比下滑17.7%。一线名酒持续渠道下沉,对区域酒企形成挤压效应,不仅加剧了终端竞争,也深刻影响着经销商的备货意愿与渠道话语权。老白干酒作为华北及周边区域龙头,同样面临市场竞争加剧、终端需求偏弱的挑战。
从财报数据来看,公司的经营压力主要表现在以下两方面:
其一,应收账款攀升与合同负债下降并存,折射出渠道压力。一方面,期末应收账款账面余额达4237.24万元,较期初增长超650%,主要由赊销商品增加所致。在行业下行周期,赊销力度加大往往意味着渠道压力向上游传导,公司面临的信用风险与回款压力同步上升。另一方面,截至今年6月末,老白干酒合同负债为9.54亿元,较2025年6月末的12.75亿元减少约25%。合同负债主要反映经销商提前打款的备货意愿,该指标回落意味着经销商打款意愿走弱,渠道信心有待加强。
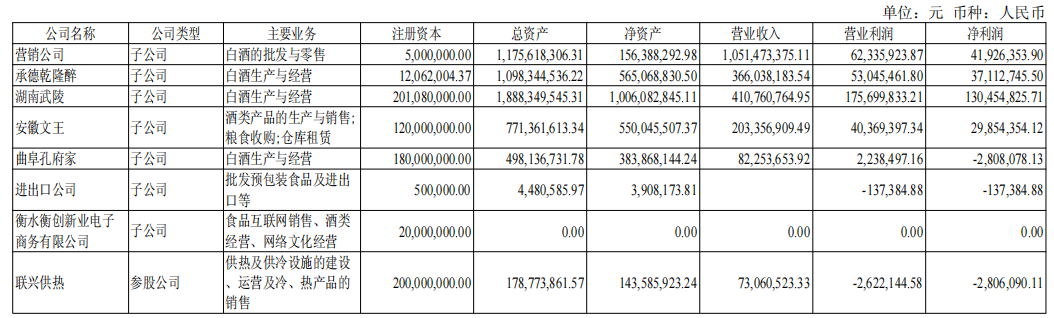
其二,区域市场依赖与品牌分化的结构性问题依然存在,公司收入高度集中于河北、安徽、湖南、山东等传统优势区域,基地市场增长乏力,省外扩张阻力较大。同时,公司各子品牌上半年表现分化明显,湖南武陵酒、承德乾隆醉(板城烧锅酒)、安徽文王贡酒分别实现净利润1.30亿元、3711万元和2985万元,而曲阜孔府家酒净利润亏损280.81万元。公司上半年研发投入同比下降近60%,在品牌分化加剧、省外拓展受阻的背景下,研发投入的大幅缩减可能进一步制约公司新品开发与产品迭代能力,削弱长期竞争力。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


