

有友食品泡凤爪抽检不合格,大肠菌群超标180倍,公司称非生产环节原因,山姆依赖与品控风险待解


近日,天津市市场监督管理委员会发布2026年第5期食品安全监督抽检通报,“凤爪第一股” 有友食品(603697.SH)一款山椒味泡凤爪被检出菌落总数、大肠菌群两项指标严重超标,产品判定不合格。
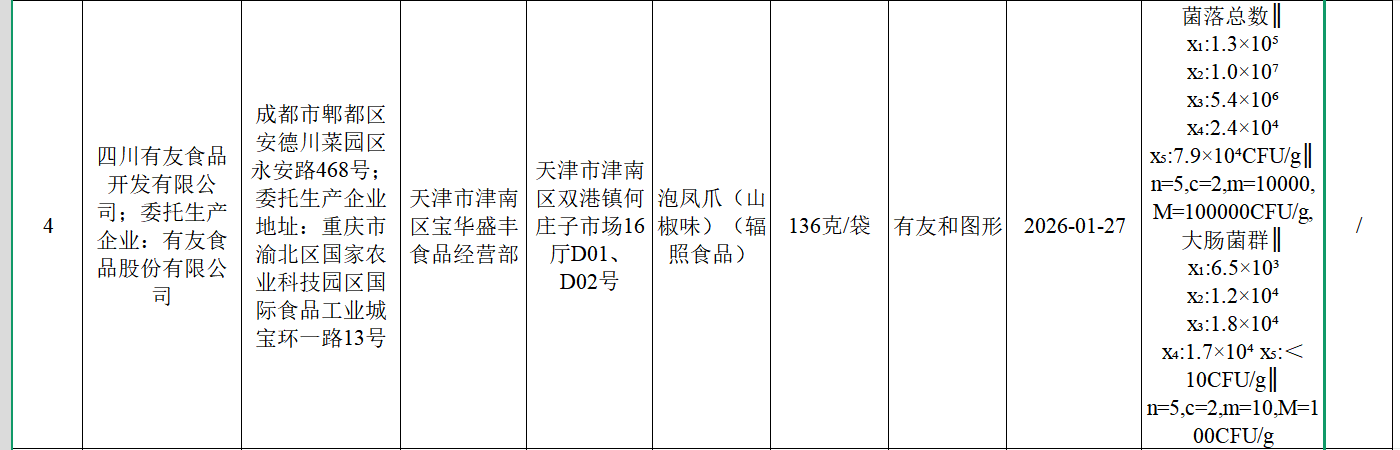
抽检信息显示,该批次产品标称有友食品股份有限公司委托四川有友食品开发有限公司生产,规格为136克/袋,生产日期为2026年1月27日,被抽样单位为天津市津南区宝华盛丰食品经营部。检验结果显示,该批次泡凤爪5份样本中,菌落总数最高检测值达1.0×10⁷CFU/g,为标准最大限值(M=100000CFU/g)的100倍;大肠菌群最高检测值达1.8×10⁴CFU/g,为标准限值(M=100CFU/g)的180倍。
菌落总数与大肠菌群均为食品卫生指示性指标。菌落总数是反映食品加工、储运环节卫生状况的指示性微生物指标;大肠菌群则是国内外通用的食品污染指示菌之一,检出超标提示产品存在被肠道致病菌污染的可能。消费者食用此类严重超标食品,可能出现呕吐、腹泻等肠道疾病症状。
事件曝光后,有友食品旗舰店官方客服表示,“我司已关注到相关信息,并针对该批次产品(2026.1.27)的留样产品,分别在自有化验室、四川食品检测研究院、成都郫都区市监局现场检测,均为合格。经天津市津南区市场监管局立案调查,本次产品不合格系经销商储存不当造成,并非生产环节问题。”
这并非有友食品今年首次遭遇食品安全相关舆论冲击。在2026年央视 3・15 晚会上,部分鸡爪加工企业违规使用双氧水漂白原料被曝光,虽然有友食品不在曝光名单中,但作为泡卤凤爪龙头企业,品牌依然受到连带影响,并第一时间发布声明,称原料及成品多批次抽检未检出双氧水。食品安全舆情反复,持续考验公司品控体系与品牌公信力。
就在不久前,有友食品交出2026年半年报,上半年公司实现营业收入10.33亿元,同比增长34.08%;归母净利润1.24亿元,同比增长14.42%;经营活动产生的现金流量净额1.97亿元,同比增长42.37%。但盈利质量已显承压:营业成本达7.95亿元,同比增长42.39%,明显快于营收增速;整体毛利率由上年同期的27.57%降至23.08%,亦低于2024年上半年的30.84%,创上市以来中期毛利率新低。

图片来源:choice
业绩反转的核心推手,来自山姆会员店这一高势能渠道。2024年,有友食品成为山姆脱骨鸭掌供应商,当年营收结束连续下滑态势,同比上涨22.37%,2025 年营收增速继续突破34%。2026年上半年,禽类制品收入9.23亿元,同比增长约 40%,营收占比高达89.58%,成为拉动增长的核心引擎;蔬菜制品等其他品类收入则同比下滑17.81%,产品结构单一化。
但绑定大渠道的代价是议价权让步与应收账款高企。财报数据显示,有友食品的应收账款规模持续攀升,从2023年末379.5万元飙升至2026年6月末的2.18亿元,其中第一大欠款方期末余额约1.99亿元,计提坏账准备992.7万元。
在投资者交流活动中,机构多次询问山姆渠道占比、降低大客户依赖等问题,其仅表示将加快全渠道布局,优化渠道结构,提升经营抗风险能力,并未披露相关渠道具体销售数据。
对“凤爪第一股”而言,食品安全是底线,也是品牌溢价的根基。此次天津抽检风波,既暴露了终端流通环节的管控短板,也折射出公司在高增长、大客户依赖与毛利率下滑之间的多重挑战。如何守住食品安全底线,同时摆脱对单一渠道的依赖,实现高质量增长,仍是接下来需要面对的核心课题。
关键词阅读:有友食品



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


