


刚刚过去的交易周(9月14日至18日),A股市场从前一周的意外下跌(9月11日)中逐步企稳,后半周在美联储加息“落地”后开启初步修复,回到了8月以来的箱体内部。
具体来看,本周三大指数周线全部收涨。其中,上证指数、深证成指、创业板指分别累计上涨0.61%、1.26%、1.52%,全A平均股价累计上涨4.97%,赚钱效应相对较好。Wind数据显示,伴随指数回升,本周市场成交额由“地量”的1.6万亿元以上,逐步回升至1.8万亿元、2万亿元;整周有3235只个股累计上涨。有分析认为,尽管过程有些曲折,但目前市场的状况符合此前机构主流判断,即大事件顺次落地,恐慌情绪渐渐平息,观望资金有所回流。
值得一提的是,一个新的节点即将到来——“9·24”行情两周年,就在下周四,中秋节的前一天。
国信证券首席经济学家荀玉根表示:“我们(策略团队)一直将始于2024年9月24日的行情类比1999年‘5·19’行情,大背景是经济都处于新旧动能切换的转型期。对比市场运行节奏,现在类似2001年2月底的情形。从波浪理论分析,目前处于4浪调整低点和5浪上涨初期阶段。”
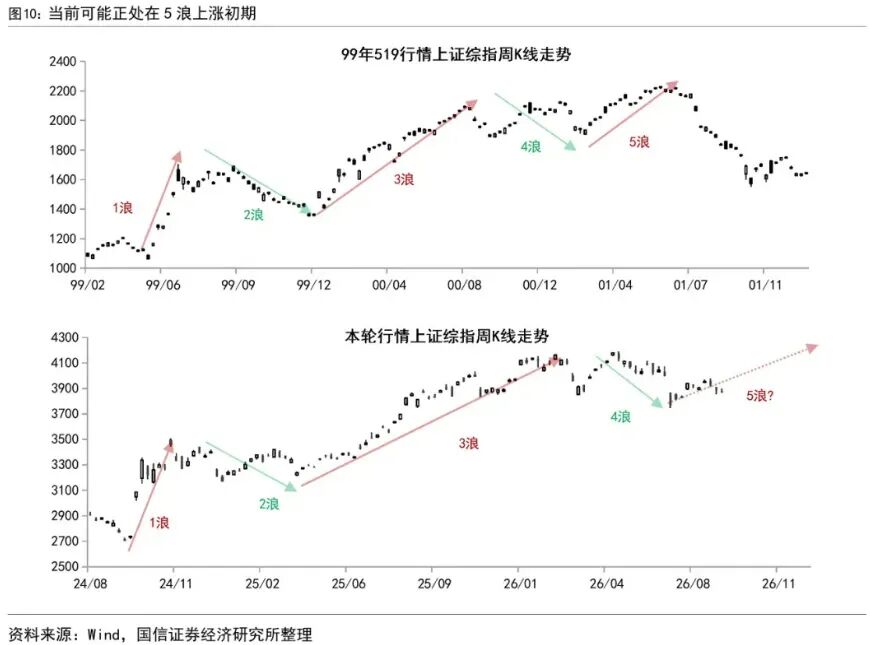
星图金融研究院表示,从中期维度来看,A股结构性慢牛格局未改。上半年行情主要由估值贡献,下半年盈利有望接力成为核心驱动力。国内流动性环境延续友好,政策稳增长信号明确,居民入市潜力尚未充分释放,基本面修复为市场提供坚实支撑。投资者可以采用哑铃配置策略,继而以“进可攻,退可守”的姿态,更好地应对后市行情。
下周,市场有哪些大事发生?一起关注↓
国务院新闻办公室将于9月21日上午10时举行“开局起步‘十五五’”系列主题新闻发布会,请国家发展和改革委员会党组成员、国家粮食和物资储备局局长刘焕鑫介绍守住管好“大国粮仓”,保障国家粮食安全有关情况。
根据发行安排,下周(9月21日至25日)有2只新股申购,周一(9月21日)可申购北交所新股宇特光电,周四(9月24日)可申购创业板新股粤芯半导体。据Wind数据统计,粤芯半导体公开发行股票数量在今年以来A股新股中排名第四,在创业板排名第一。这意味着,其中签率可能会比较高。
下周将有43只股票解禁,按照最新收盘价计算,合计解禁市值为151.28亿元。从解禁比例来看,下周面临解禁的个股中首药控股-U的解禁比例达56.96%居首;友升股份、聚仁新材、星徽股份解禁比例均超20%。
根据“十个工作日”原则,本轮成品油调价窗口为9月24日24时。据金联创测算,截至9月18日第5个工作日,参考原油品种均价为104.13美元/桶,变化率为10.67%,国内汽柴油零售价应上调620元/吨。
高通宣布2026骁龙峰会将于北京时间9月23日至25日举行。据悉,高通将在骁龙峰会上推出两款旗舰平台,分别是第六代骁龙8至尊版以及第六代骁龙8超级至尊版。
9月17日,沪深北交易所发布2026年中秋节、国庆节休市安排。根据相关公告,中秋节休市安排为:9月25日(星期五)至9月27日(星期日)休市。9月28日(星期一)起照常开市。
港股通方面,沪深交易所网站发布通知称,中秋节期间安排为:9月25日(星期五)至9月27日(星期日)不提供港股通服务,9月28日(星期一)起照常开通港股通服务。
(注:本文不构成任何投资建议)



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


