

涨价50%!“924行情”两周年半导体硅片爆发,价格修复红利释放期将至,沪硅产业、有研硅、西安奕材等5家公司或迎红包


A股缩量盘整,半导体硅片逆市走强,沪硅产业、西安奕材、立昂微、有研硅、正帆科技等悉数上涨。
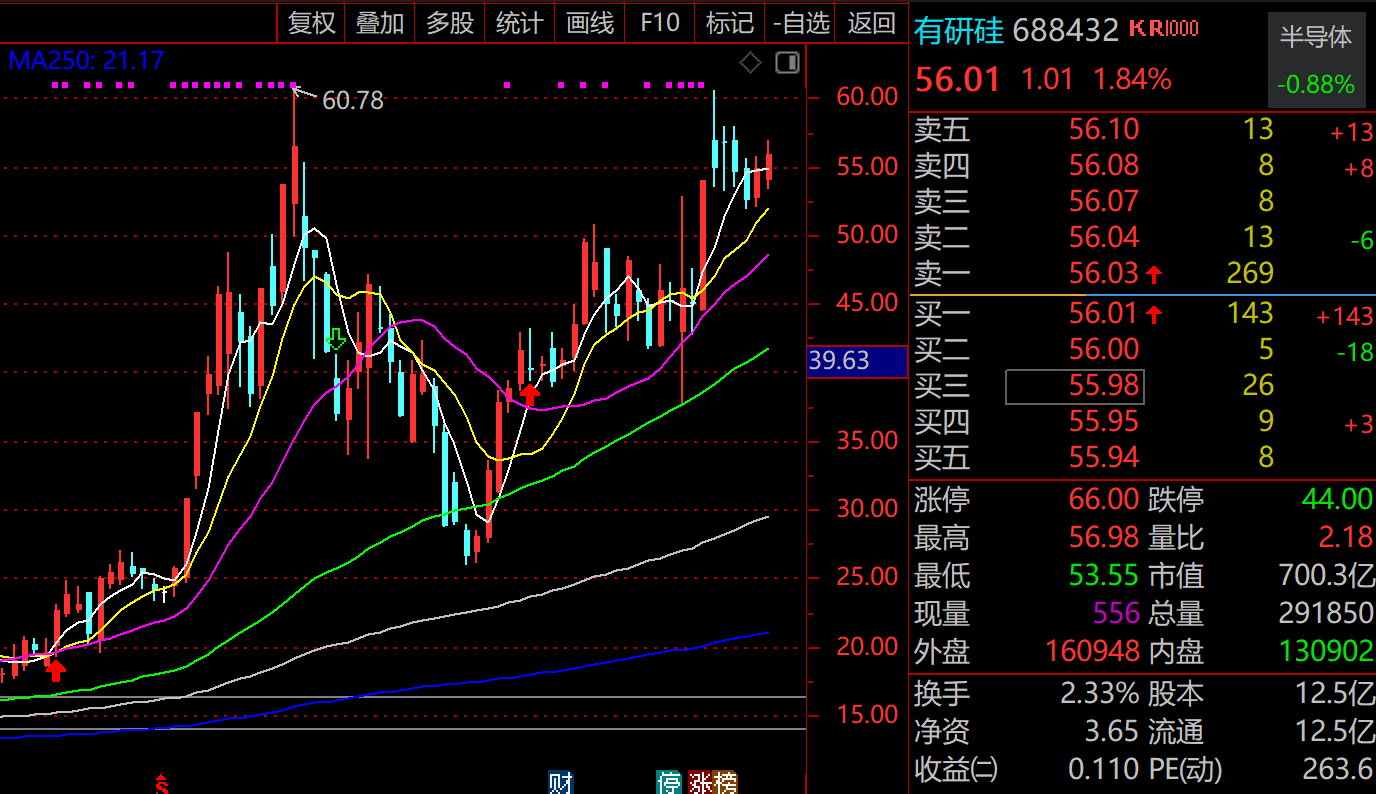
市场炒作的核心逻辑在于半导体12英寸硅片进入新一轮涨价周期。随着AI逻辑芯片与存储同步扩产,12英寸硅片供需格局持续收紧,2027年长约涨价趋势逐步确立。其中,抛光硅片涨幅或达40%以上,部分二线客户涨幅甚至超过50%,且2028年仍有续涨空间。市场将其视为半导体产业链景气度向上游材料端传导的明确信号,硅片作为芯片制造的“地基”,其量价齐升直接指向行业供需拐点,资金因此沿着“涨价受益+国产替代”双主线积极布局。
半导体硅片龙头环球晶董事长徐秀丽近日透露,硅片市场确实已进入涨价阶段,且涨势并非仅限于短期现货市场,长期合约价格也同步上升,反映客户对后续需求及供应能见度的态度正在改变。
此前国产硅片龙头沪硅产业在业绩说明会上表示,预计国内硅片价格修复红利将在2026年下半年逐步释放,目前已结合产品规格和客户情况推进价格优化磋商,但价格变化传导到收入利润有滞后。
相关行业:
硅片制造:作为本轮涨价的核心受益环节,12英寸抛光片和外延片生产企业直接享受量价齐升带来的业绩弹性,毛利率修复空间打开,头部厂商在长约谈判中的议价能力显著增强,未来两年营收能见度提升。
半导体设备:硅片厂商在涨价预期下加速扩产,国内多家企业持续投入12英寸产线建设,新增产能释放需要采购长晶、抛光、外延、检测等设备,设备订单将跟随硅片厂资本开支同步增长。
半导体材料:硅片涨价印证全球晶圆厂扩产计划正在落地,晶圆产线开工率提升带动电子特气、光刻胶、CMP抛光材料等耗材需求持续放量,叠加国产替代加速,半导体材料行业迎来景气上行窗口期。
晶圆代工:硅片作为晶圆制造的核心原材料,其涨价将抬升代工成本,但下游AI算力与存储需求旺盛,晶圆厂产能利用率维持高位,成本压力有望部分向下游传导,同时加速国产硅片验证与本土化采购进程。
产业链公司:
立昂微:国内半导体硅片领域的重要供应商,今年上半年12英寸硅片实现收入6.13亿元,其中12英寸硅外延片收入4.1亿元,12英寸硅抛光片收入2.03亿元。公司目前仍在持续进行12英寸硅片的扩产,受益于行业涨价周期。
沪硅产业:国内12英寸大硅片龙头,截至上半年末,上海、太原两地300mm硅片合计产能已达100万片/月。公司近日在互动平台表示,部分前期降价较多的产品已经开始价格修复,部分需求旺盛的产品也有了提价空间,正积极推进价格优化和业务磋商。
有研硅:主营6英寸、8英寸半导体硅抛光片,并布局12英寸大硅片。9月11日公司披露重组预案,拟收购山东有研艾斯71.89%股权及山东有研半导体14.98%股权,交易完成后将形成6、8、12英寸硅片矩阵。上半年公司营收同比增长21.20%,8英寸硅片产销量创历史新高。
TCL中环:子公司中环领先拟投资建设集成电路用半导体大硅片深圳项目,项目总投资预计约119.6亿元,规划抛光、外延、测试合计产能70万片/月,加速向半导体硅片领域纵深布局。
西安奕材:专注于12英寸电子级硅片的研发、制造和销售,2026年6月公司12英寸电子级硅片单月产销突破100万片,规模化供应能力再创新高,是长鑫存储等存储客户的核心供应商。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


