


今年熊猫债市场热度高企,全球各类发行人纷纷登陆中国市场发行人民币债券。
哈萨克斯坦、印度尼西亚、巴基斯坦、斯洛文尼亚等新兴市场国家相继发行熊猫债;德意志银行、法国巴黎银行、巴克莱银行等国际大型金融机构也积极参与,累计发行规模分别达90亿元、110亿元、85亿元;梅赛德斯-奔驰、宝马、大众汽车等欧洲工业巨头持续加码布局;新开发银行、亚洲开发银行、亚洲基础设施投资银行等国际开发机构年内合计发行熊猫债250亿元。
Wind数据显示,截至9月23日,熊猫债年内发行规模已突破2450亿元,提前超越2025年全年总量,市场存量也首次站上5000亿元台阶。
中亚、东盟、南亚、中东欧的新兴市场国家,以及外资银行、国际开发机构、跨国企业缘何扎堆发行熊猫债?核心原因在于,全球债券市场波动加大,中国债市走出独立行情,今年熊猫债的平均融资成本显著低于同期美元债。
发行规模提前超越去年
所谓熊猫债,是指境外主体在中国境内发行的、以人民币计价还本付息的债券。按照国际惯例,此类债券通常以该国最具代表性的元素(如吉祥物、文化符号)来命名,“熊猫债”的叫法获得市场广泛认可并沿用至今。
自2005年试点落地,熊猫债市场历经二十余年发展,境外发行主体从早期少数多边开发机构,逐步拓展至主权政府、国际大型金融机构、跨国企业等多元类型。
据中国人民银行数据,截至今年6月末,熊猫债券已累计发行超过1.3万亿元,发行主体达110多家,覆盖亚、欧、非、南美、北美五大洲的24个国家和地区。从发行主体看,越来越多国际知名机构入局熊猫债市场。
据Wind统计,截至9月23日,哈萨克斯坦、印度尼西亚、斯洛文尼亚、巴基斯坦等多国政府今年先后登陆熊猫债市场。
其中,哈萨克斯坦是今年最活跃的主权发行人,年内已发行两期主权熊猫债,第一期于今年5月26日发行,发行规模34亿元,期限3年,票面利率1.9%,既是哈萨克斯坦政府类主体首次发行主权熊猫债,也是中亚地区首单主权熊猫债;第二期于9月7日发行,发行规模66亿元,包含3年期50亿元(票面1.82%)、5年期16亿元(票面1.95%),创下中亚发行人人民币计价债券的规模新高,同时也是中亚发行人首次发行5年期熊猫债。两期合计,哈萨克斯坦通过熊猫债完成100亿元人民币融资。
东盟第一大经济体印度尼西亚,于7月23日首次发行主权熊猫债,发行规模70亿元,采用“3年+5年”双期限组合(3年期56亿元、票面1.90%;5年期14亿元、票面2.19%),创主权熊猫债市场单次发行规模最高纪录。
巴基斯坦于5月14日在中国完成首笔熊猫债发行,是南亚地区的首笔熊猫债,发行规模17.5亿元,期限3年,票面利率2.5%,获得超5倍超额认购。
斯洛文尼亚于3月30日登陆熊猫债市场,成为欧元区首个发行熊猫债的中东欧国家,发行规模40亿元,期限3年,票面利率为1.89%。
此外,巴西于6月25日递交熊猫债发行申请函,拟发行首笔人民币计价主权债券(最高50亿元),将成为首个注册发行主权熊猫债的拉美国家。
除主权发行人外,各类境外机构参与热度持续走高。德意志银行年内累计发行90亿元熊猫债,是外资银行中发行体量最大、发行常态化的机构;法国农业信贷银行发行60亿元,首发7年期品种,填补了长期限熊猫债市场的空白;法国巴黎银行年内两次发行熊猫债,累计发行规模高达110亿元;巴克莱银行年内四次发行熊猫债,累计发行规模达85亿元;大华银行年内发行50亿元熊猫债;瑞银集团年内发行20亿元5年期熊猫债,为瑞士金融机构首单熊猫债,认购倍数超过3倍。
跨国企业是今年熊猫债市场的重要增量,梅赛德斯-奔驰集团、汉高集团、巴斯夫、拜耳、宝马集团、大众汽车等欧洲工业及汽车巨头持续加码布局。
国际开发机构同样发力:新开发银行、亚洲开发银行、亚洲基础设施投资银行年内分别发行熊猫债140亿元、80亿元、30亿元。
在全球资本拥抱人民币资产的背景下,今年熊猫债发行迎来显著突破。Wind数据显示,截至9月23日,年内熊猫债发行规模达2450.45亿元,大幅超过去年全年水平;市场存量规模首次突破5000亿元,达5406.79亿元。
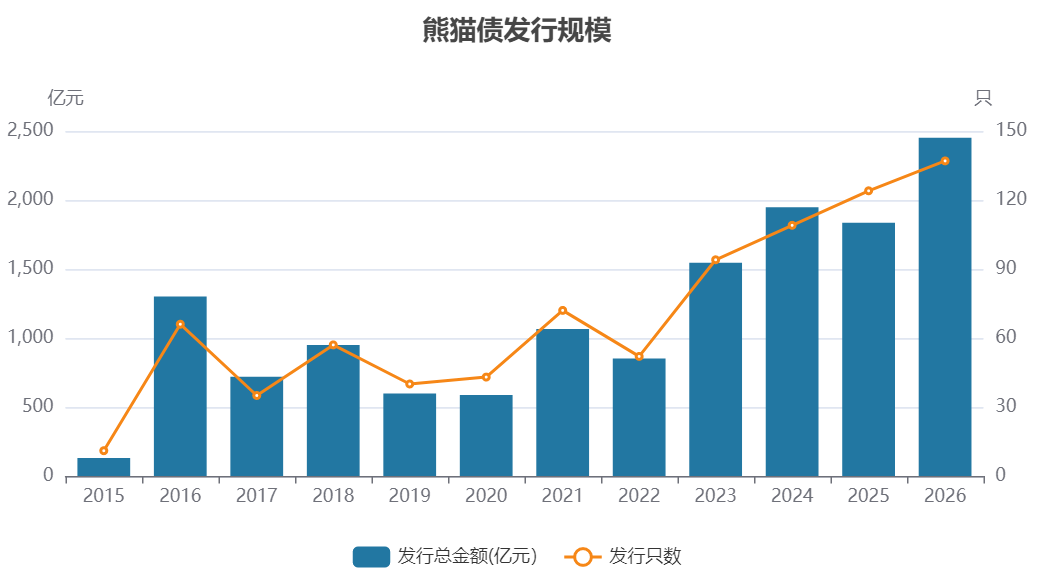
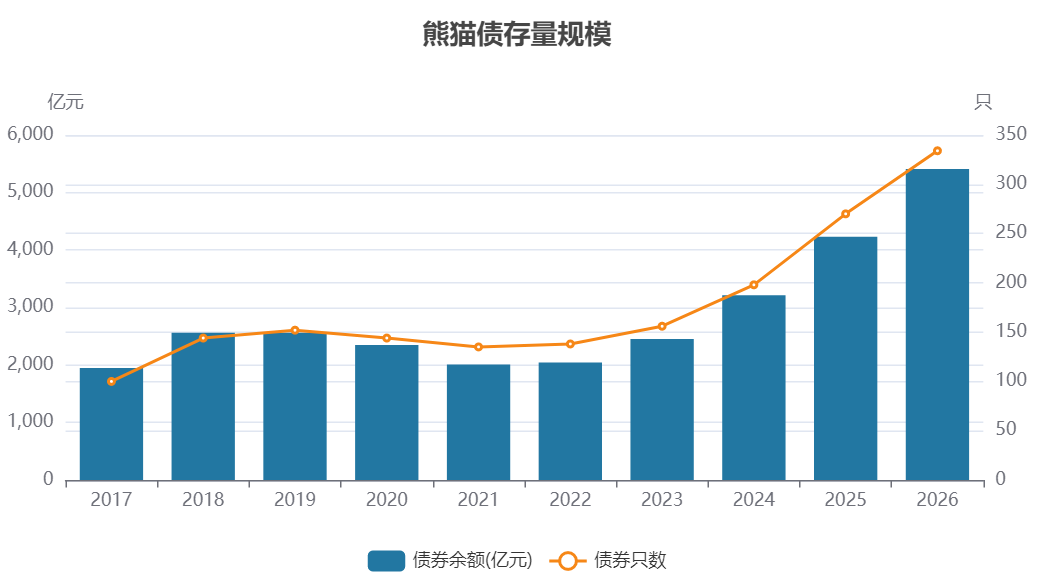
图片截自:Wind
为何在今年火爆
为何众多境外主体选择在今年赴华发行熊猫债?
记者了解到,融资成本优势是核心原因之一。
“今年熊猫债发行火热,很大程度得益于全球宏观金融周期错位带来的成本红利。今年以来,欧洲、日本、美国等海外央行相继进入加息周期,叠加全球AI资本开支扩张对资金的挤占效应,海外利率普遍偏高,美元债与欧元债发行成本居高不下。”东北证券策略团队负责人张超越在接受《国际金融报》记者采访时表示。
当前全球主要经济体利率维持高位。Wind数据显示,9月23日,30年期美债收益率小幅上行至5.3%,10年期美债收益率为4.96%;10年期日本国债收益率2.99%,30年期日本国债收益率4.05%;10年期英国国债收益率5.16%
与之形成对比的是,中国债市走出独立行情。9月23日,10年期国债收益率1.67%,30年期国债收益率2.12%。业内人士认为,中国实施适度宽松的货币政策,市场流动性保持合理充裕,形成了“内低外高”的显著利差格局。
“中国银行间市场流动性充裕,银行理财、公募基金、保险资管及大型商业银行面临一定的欠配压力,国债及高评级信用债收益率尚处于历史低位,熊猫债的融资性价比突出。此外,近年来监管持续推进熊猫债制度型开放,资金跨境流动便利度明显提升,进一步增强了对跨国发行人的吸引力。”张超越称。
成本优势究竟有多明显?数据可以直观体现。
据Wind统计,截至9月23日,今年以来熊猫债加权平均发行利率约为1.83%,而这与2025年发行的3年期AAA级熊猫债平均固定利率2.3%相差25个基点左右。这意味着境外主体发行熊猫债的融资成本在进一步走低。
从年内个案来看,亚洲开发银行于6月9日发行50亿元熊猫债(26亚洲开发银行债01BC),票面利率1.46%,为年内最低。另外,年内亦有多只熊猫债发行利率低于1.5%。
再比如,瑞银集团今年8月首次发行熊猫债,5年期品种票面利率仅1.78%,这样的融资成本在欧洲美元债市场很难实现。
反观美元市场,投资级3年期美元债券融资利率普遍在4%以上;今年前8个月,中资投资级美元债到期收益率约4.5%—5.2%,10年期美债收益率接近5%。两相比较,年内熊猫债加权平均发行利率较上述美元市场利率至少低210个基点。
除市场利率因素外,持续加码的政策支持同样是重要推手。
今年1月的央行工作会议明确提出,欢迎更多符合条件的境外主体发行熊猫债。
6月举行的2026陆家嘴论坛上,央行行长潘功胜表示,稳步发展熊猫债市场。
7月,央行副行长邹澜表示,下一步将继续稳步推动熊猫债券市场高质量发展,便利境外机构参与境内熊猫债券的发行和交易。
央行发布的2026年第二季度中国货币政策执行报告显示,下一阶段中国人民银行将支持更多符合条件的境外主体发行熊猫债券。
中央国债登记结算有限责任公司在7月发布关于调降部分主营业务收费公开征求意见的通知,提出全额免除熊猫债发行登记服务费,并对付息兑付、现券交易结算等多项费用实施9折至9.5折不等的优惠。
新兴市场的“心头好”
今年熊猫债市场迎来大量新兴市场主权发行人集中入局。
对此,张超越认为主要有两方面原因:
一方面,可以规避“强美元”溢出风险,打破美元单一依赖,平衡以美元为主的负债敞口,有效平滑未来全球宏观流动性收紧造成的再融资冲击。
另一方面,新兴市场与中国的经贸依存度持续走高,在“一带一路”重大工程以及大宗商品交易中,本币结算比例正在快速上升,熊猫债也有助于新兴市场主权发行人在和中国的贸易投资等合作当中规避汇率敞口。
“美联储9月重启加息,使依赖美元外债的新兴市场面临融资收紧、汇率承压的压力,发行人民币计价债券可优化外债币种结构,分散单一货币依赖的风险。”苏商银行特约研究员高政扬向记者表示。
高政扬还认为,新兴市场与中国双边贸易中人民币结算规模持续扩大,发行熊猫债能够匹配贸易端的人民币收支,降低币种错配与汇兑成本。
在张超越看来,新兴市场主权发行人发行熊猫债有多方面利好:
其一,规避双重换汇摩擦。新兴市场传统外债高度依赖美元,而随着中国经济体量持续增长、与新兴经济体贸易往来愈发密切,不少国家的经常账户收入结构已明显向中国市场倾斜。通过熊猫债以人民币直接还本付息,能够有效锁定汇兑成本、规避多次换汇损耗。
其二,平抑强美元挤兑风险。一旦美元进入升息与强汇率周期,新兴市场本币汇率承压,以本币衡量的美元还本付息负担便指数级放大,极易引爆主权债务危机。历史上多次新兴市场汇率危机,均与此机制高度相关。
其三,提升支付结算自主权。当前地缘博弈常态化,SWIFT与美元清算系统的“武器化”风险是所有新兴市场必须直面的现实问题。结算全流程独立于欧美主导的清算走廊,为新兴经济体的主权外债偿付提供了关键的金融防火墙。
有助于推动人民币国际化
熊猫债市场的快速扩容,也对人民币国际化进程起到推进作用。
央行副行长邹澜在今年7月国新办举行的新闻发布会上表示,国际机构发行人民币计价的熊猫债券,募集资金投向跨境贸易结算、实体项目投资、产业链、资金周转等实体经济领域,表明了对我国制度环境、发展预期以及人民币的充分认可,也进一步丰富了全球投资者的人民币资产配置渠道,形成可持续的人民币使用生态。
各项市场数据印证,人民币国际化步伐持续提速。据央行副行长陆磊9月10日在国新办发布会上介绍,目前境外主体持有境内人民币金融资产超11万亿元,80多个国家和地区的央行或货币当局将人民币纳入外汇储备。
渣打人民币环球指数(RGI)从今年4月的227.1升至7月的235,涨幅约3.5%,显示人民币使用空间不断拓展。
在张超越看来,熊猫债的扩容,从底层逻辑上打破了人民币国际化过度依赖“经常项目贸易结算”的单轮驱动格局,标志着人民币正系统性迈向“全球核心融资货币”行列,也是中国从“世界工厂”向“全球新型流动性提供者”转型的核心金融支点。
具体而言,他认为熊猫债的加速扩容将从三方面推动人民币国际化进程:
第一,新兴市场国家主动在资产负债表上建立人民币计价长期负债,确立了人民币作为全球资本配置工具的地位。
第二,有助于开辟顺畅的资本输出通道,打通人民币跨境大循环。
第三,有助于推动国内债券市场监管从“通道型开放”跨越到“制度型开放”,加速中国金融基础设施国际化进程。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


