




华尔街严阵以待贝森特再度出手:8月“国债扭转”余波未平,11月再融资公告或成下一爆点
 分享到:


智通财经获悉,华尔街交易员此前被美国财政部长斯科特·贝森特8月突然增购旧债的举动打了个措手不及,如今他们正在为更多干预行动做准备。随着财政部准备在11月更新其债务管理计划,关键线索可能在周五浮出水面。
贝森特推出的这一“国债扭转”(Treasury twist)操作,初衷是应对美国收益率飙升——这对承诺降低借贷成本的特朗普政府而言是一个痛点——而且这一操作最初确实产生了效果。但贝森特以这种方式介入,也实际上撕毁了财政部数十年来奉行的“常规且可预测”的操作准则,该准则旨在随着时间的推移实现最低的债务成本。
从宏观角度看,此举引发了争议:这种注入不确定性的微调是否最终会让市场更加动荡。而从更实际的角度看,它让华尔街开始警惕财政部在11月下一季度债务再融资公告时可能采取进一步干预行动——该公告恰好在中期选举后一天发布。
本周五,各大债券交易商将收到财政部在再融资前发出的调查问卷。市场观察人士称,问卷中问题的性质可能成为解读贝森特倾向的“罗夏测试”(心理投射测试,喻指市场从中解读政策信号)。
“你已经向市场宣告,当前收益率水平是有问题的,”摩根士丹利投资管理公司广泛市场固定收益主管维沙尔·坎杜贾表示,“这就是为什么我们认为接下来的两次再融资操作——11月紧随中期选举之后——将成为关键节点。”
摩根士丹利银行部门策略师马丁·托比亚斯表示,财政部有几条可选路径。最常规的做法是维持现状:至少在未来几个季度保持当前拍卖规模不变,不修改前瞻指引,正如8月所做的那样。另一种选择是修改发行前瞻指引,排除较长期证券的增加,转而聚焦于两至七年期品种的增加。
还有一种选择——也是最不常规的——是明确说明财政部短期国库券占比可以有多大。尽管短期国库券发行占比已在上升,官员们从未阐明他们愿意容忍的上限。
对于Columbia Threadneedle Investments的投资组合经理埃德·阿尔-侯赛尼而言,从纳税人的角度来看,最优方案是发行5年期左右债券融资,而非30年期超长债。
“如果你的目标是阻止收益率上行,那就必须拿出极具创新性的手段,”他表示。
财政部发言人未立即回应置评请求。
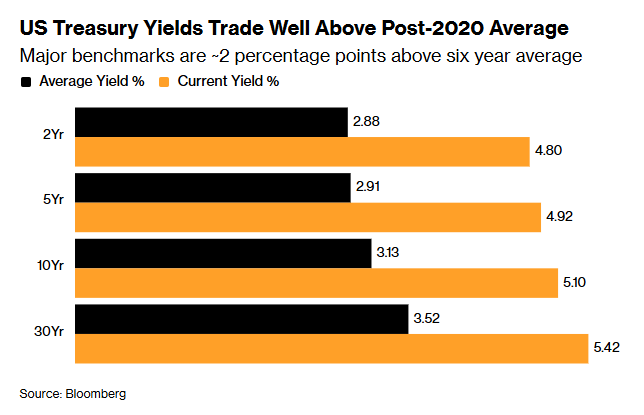
市场参与者认为每种选项都有可能,因为美国和全球的长期基准收益率都接近数十年来的最高水平。油价上涨以及美联储恢复加息——反映出经济扩张伴随顽固通胀——共同推动了收益率上升。与此同时,人工智能(AI)超大规模企业大举借贷以资助其爆炸式增长,也引发了全球资本竞争。
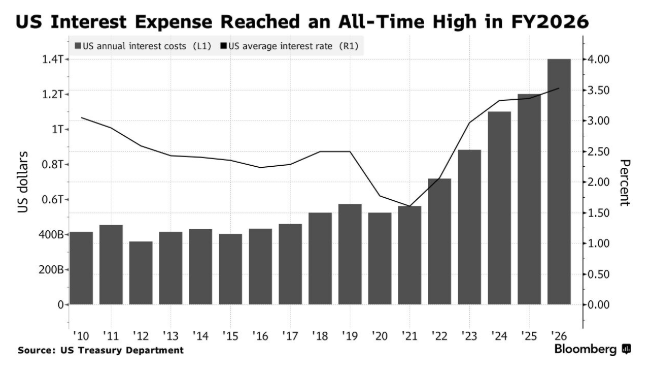
这一切发生之际,美国年度利息支出首次突破1万亿美元大关,债务偿付成本现已超过国防预算,使得为政府融资的工作变得更加棘手。尽管贝森特在显著降低借贷成本方面的空间有限,但他表示自己仍拥有“庞大的工具箱”,并暗示将动用一切手段来遏制长期收益率。
华尔街还将获得另一次表达意见的机会:财政部与一组交易商和投资者(称为财政部借款咨询委员会,简称TBAC)将在11月初公告前举行季度会议。尽管贝森特没有义务采纳该小组的建议——他甚至自称“最终拍板人”——但在推出新政策前,听取市场参与者意见仍具备参考价值。。
“TBAC仍然拥有丰富的专业知识和经验,我认为贝森特听取他们的意见并将建议纳入考量是明智之举,”NISA Investment Advisors首席经济学家、前纽约联邦储备银行职员斯蒂芬·道格拉斯表示,“但本届政府和这位财政部长的政策目标与往届政府截然不同,他们只会推行自己认定正确的举措。”
回溯8月,财政部对其指引做出了微妙调整,称官员们正在评估未来附息国债和浮动利率票据销售的潜在“变化”,而非单纯的“增发”——这为削减20年期和30年期国债供应留出空间。花旗集团表示,周五的交易商调查可能暗示长债发行减少,贝森特可能将养老基金对国债需求疲软(或许由长端公司债发行增加所致)作为减少或取消20年期国债的理由。
减少较长期附息国债拍卖意味着财政部将不得不进一步增加短期国库券供应,或可能引入另一种产品,例如与担保隔夜融资利率挂钩的一年期浮动利率票据。在今年第一季度,财政部官员们曾询问交易商是否应考虑发行此类证券。
富国银行策略师上月表示,现在是重新审视这一想法的“恰当时机”,并指出这将为货币市场基金——短期国库券的最大买家——提供一条投资较短期限政府债务的替代途径。
大量发行短期国库券一直是财政部债务融资策略的关键组成部分,这一策略从珍妮特·耶伦任期内延续至今。但随着短期国库券占比升至22%以上,这种依赖确实令华尔街感到担忧。如今美联储三年来首次恢复加息,市场预计未来一年至少还将加息0.84个百分点,发行短期国库券的成本似乎注定要上升。
不过部分市场人士并不认为国库券增发是坏事。
“短期国库券增发空间仍然存在,”SMBC日兴证券北美区首席经济学家乔·拉沃尔尼亚表示,他曾在特朗普政府第一年担任贝森特的顾问,“我们可以缩减长债供给,并与美联储协调行动,因为他们已讨论过仅持有短期国库券的投资组合。这样一来,增发短期国库券对市场冲击有限,因为其交易价格接近联邦基金利率,投资者会消化附息国债发行,各方都能接受。”
摩根士丹利投资管理公司的坎杜贾并不反对变革,他认为财政部应该将回购规模翻倍,并在即将到来的再融资中考虑削减长期债券拍卖规模。但他提醒,不要制造更多意外。
“财政部的政策可预期性必须大幅提升,”他表示,“财政部天量发债,最忌讳一边巨额供给,一边政策反复无常,惹恼债券买家。”



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


