




千亿龙头江波龙三季度净利预计环比下滑超35%,公司直言:存储价格上涨对盈利贡献显著放缓
 分享到:


10月15日晚间,国内存储模组龙头江波龙发布2026年前三季度业绩预告,预计前三季度实现营业收入380亿元至400亿元,同比增长127.08%至139.03%;预计实现归母净利润140亿元至149亿元,同比增长1864.55%至1990.84%。
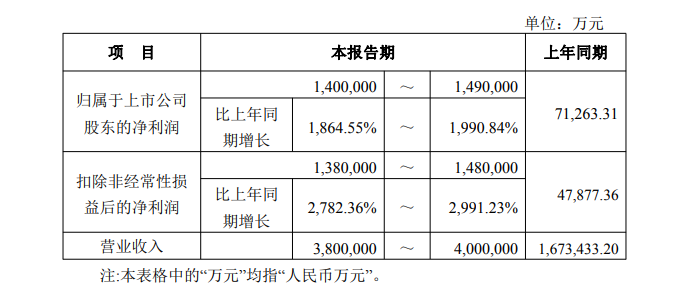
从单季数据看,江波龙第三季度预计实现营业收入139亿元至159亿元,同比增长112.76%至145.35%,较第二季度约141.79亿元环比变化约-2%至+12%,营收仍处高位。
然而,利润端却出现明显回落。以第一季度归母净利润38.62亿元、第二季度67.15亿元推算,公司第三季度单季归母净利润预计为34.23亿元至43.23亿元,较第二季度环比下降约35.6%至49.0%,与第一季度水平接近。
江波龙在公告中明确解释了净利环比回落的原因:2026年第三季度,全球存储器市场供需格局总体仍然偏紧,但受前期较高价格基数影响,DRAM和NAND Flash价格涨幅较前期明显收窄,“存储价格上涨对公司盈利的边际贡献显著趋缓”,存储行业正在从消费类价格周期转向AI驱动技术周期。
面对行业结构性变化,江波龙正通过自研芯片、自研软件架构寻求差异化发展。公告显示,公司大客户、高端客户及全球化客户占比持续提升,产品与客户结构进一步优化,UFS 4.1、mSSD、ePOP5x等高端新产品已在众多知名大客户处实现规模化商业应用,端侧AI技术合作范围进一步拓展至AMD、高通、紫光展锐等企业。
在经营质量方面,江波龙表示第三季度各项经营指标健康度进一步提升,在存储晶圆价格高位的大环境下,实现经营性现金流量净额转正,且期末资产负债率低于50%。
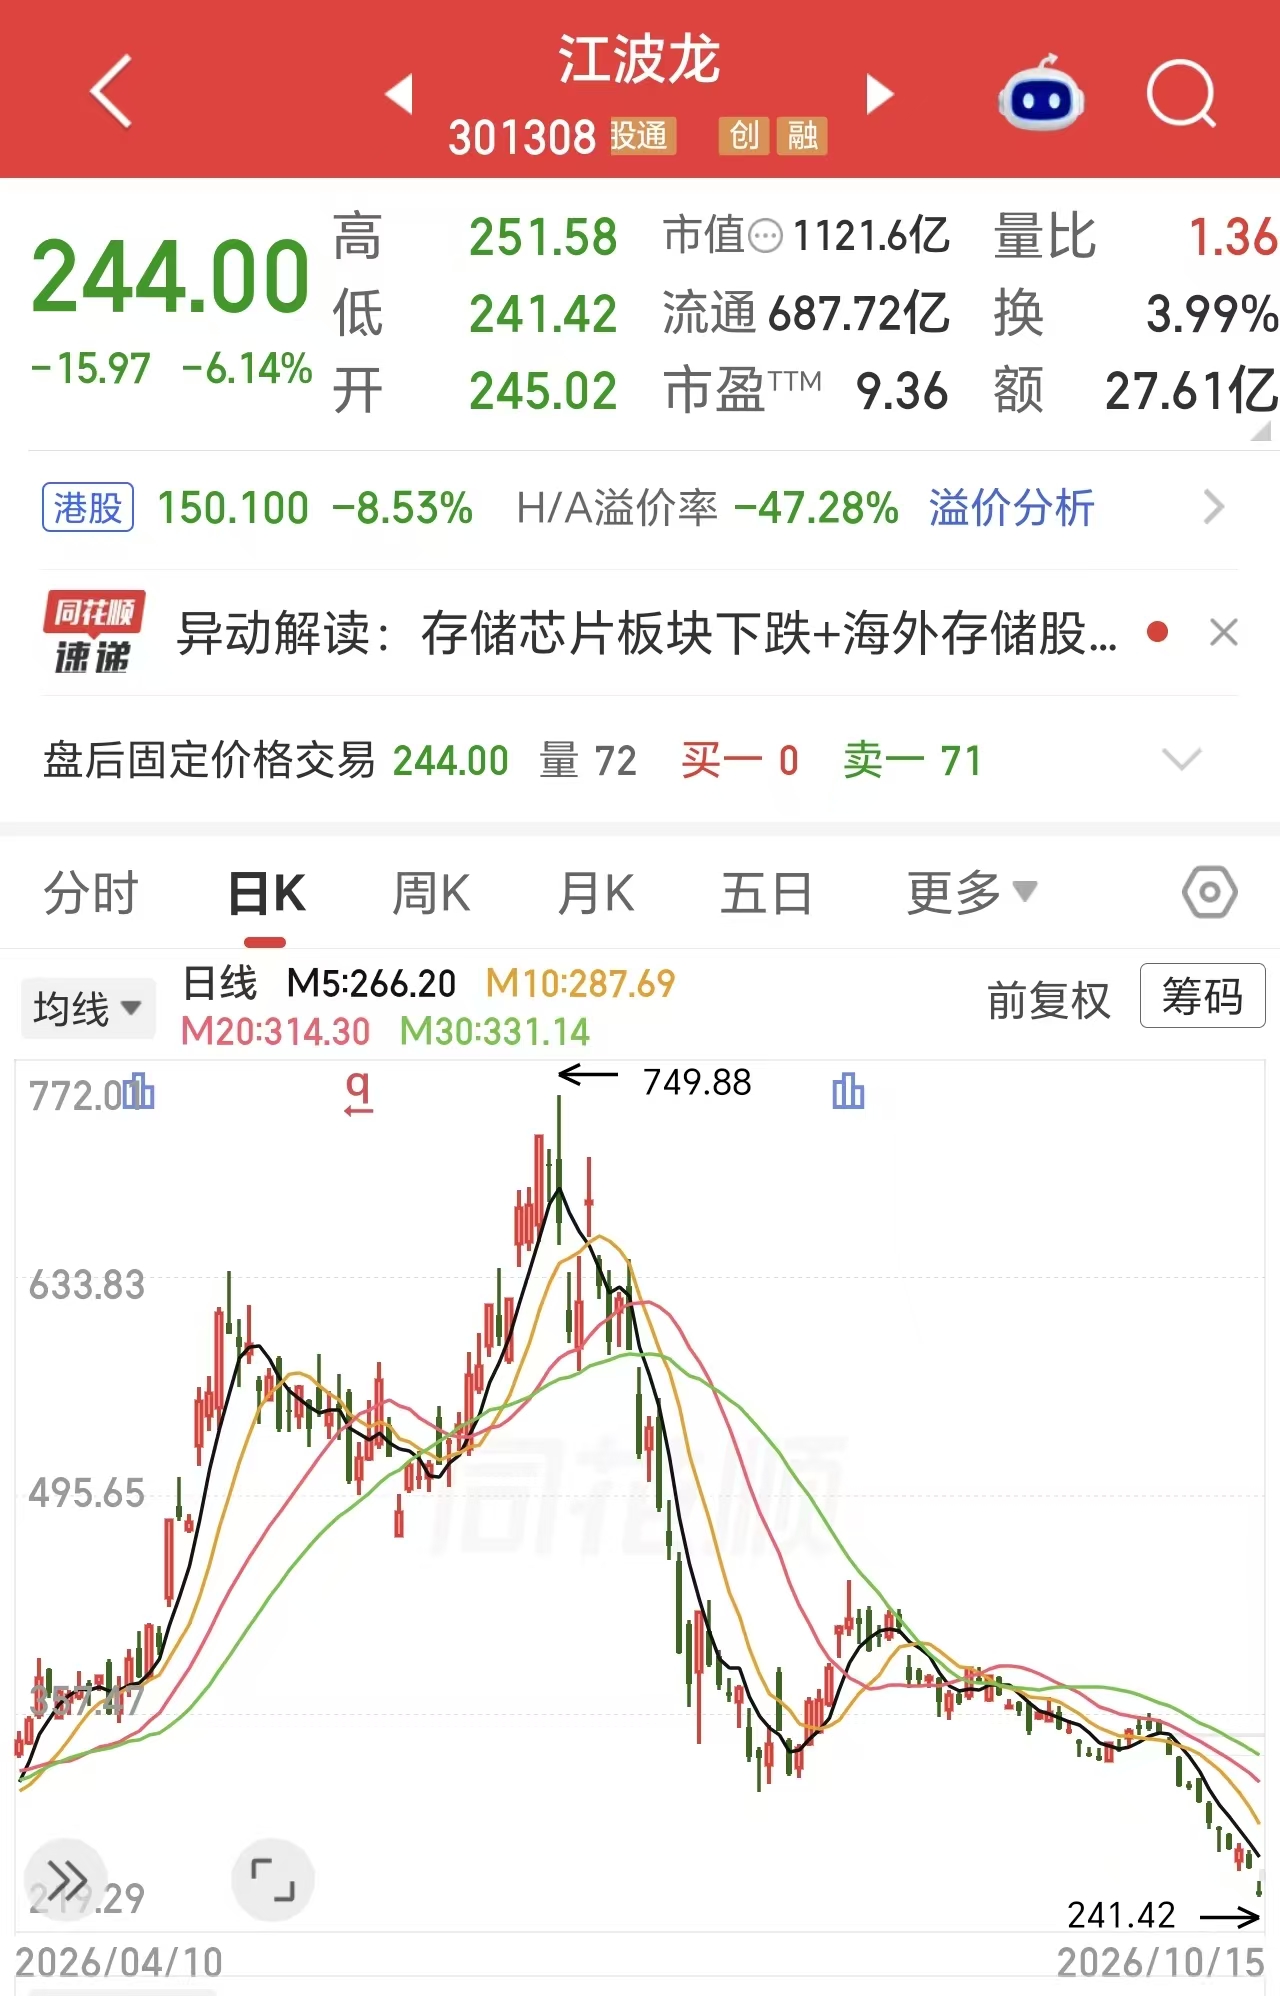
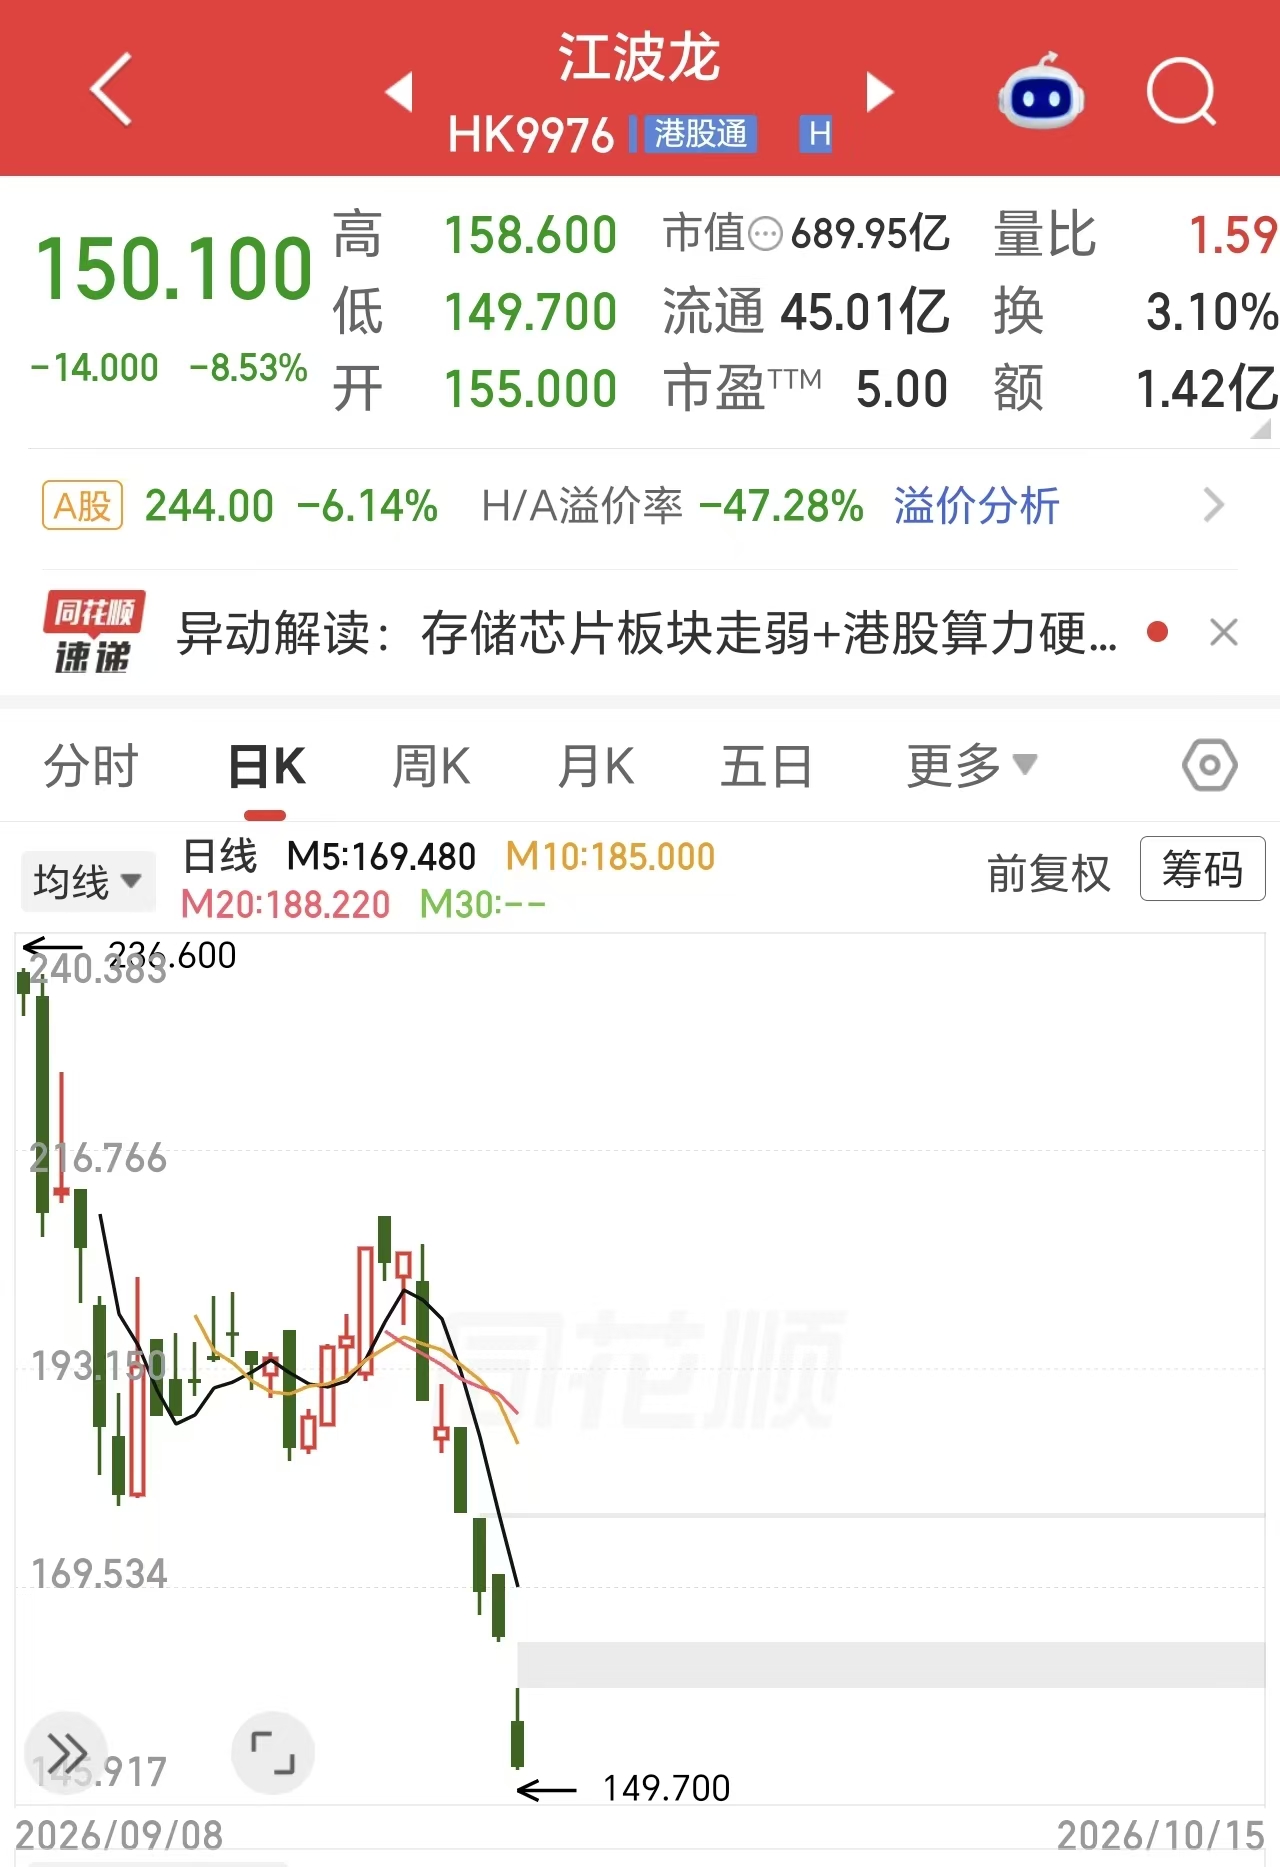
二级市场上,截至10月15日收盘,江波龙A股股价下跌6.14%,报244元/股,较今年7月749.88元/股的高点累计回撤超65%;H股股价当日下跌8.53%,10月16日继续下跌2.27%,市值报收674.32亿港元,再创新低,较港股发行价破发超38%。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


