




金融界财经早餐:工信部布局6G与算力基建;发改委出台扩内需实施方案;七部门出台广告监管新规;雄安国家数据集团正式揭牌;长鑫存储计划扩产、宇树科技提示估值风险、Space X利润大增(10月21日)
 分享到:


10月21日,金融界财经早餐,宏观政策、资本市场、行业板块、公司个股资讯一览:
一、今日财经资讯
1、工业和信息化部将努力推动信息通信业提质升级。一是稳投资,把握新一代通信网建设机遇,谋划实施一批具有战略性、引导性、突破性的重大工程项目,加快算力设施扩容提质,为先进制造业发展夯实网络和算力底座;二是抓创新,前瞻布局6G技术创新,加强新一代通信网标准体系建设,深化5G工业互联网应用创新,推进信息通信与人工智能融合创新,工业互联网与人工智能融合赋能,高水平建设5G+工业互联网融合应用城市试点,深度赋能先进制造业;三是促开放,支持更多符合条件的企业申请卫星物联网业务商用试验,适时研究进一步扩大增值电信业务开放试点。
2、国家发改委表示将会同有关部门及时出台实施增量政策,推动存量政策与增量政策协同发力,确保经济运行保持在合理区间。正在研究制定扩大内需战略实施方案(2026-2030年),并将加快推动印发实施;合理提高公共服务支出占财政支出比重;加强新型政策性金融工具对民间投资项目的支持力度;进一步优化实施全链条推动重点产业发展、优化算力设施布局等政策。
3、央行释放货币政策新信号,央行行长潘功胜在金融街论坛年会上表示将研究择机把公开市场隔夜回购利率作为主要政策利率,专家称此举更适合传递货币政策立场,不宜炒作成降息,债券市场及银行板块对货币政策框架调整保持高度关注。央行发布公告称,为支持外资人民币业务清算行做好流动性管理、更好服务境外人民币业务,境外央行类机构回购工具的操作对象纳入外资人民币业务清算行,操作要素按照现行境外央行类机构回购工具执行。
4、市场监管总局等七部门印发《广告产业发展“十五五”规划》。其中提到,加强药品、食品、保健食品、医疗器械、教育培训、金融理财、医疗等民生领域广告监管,压实互联网平台主体责任,加大典型案例曝光与信用惩戒力度,净化市场环境,维护消费者权益。
5、新央企国家数据集团有限公司正式成立,总部位于河北雄安新区。集团成立旨在推进数据资源开发利用、释放数据要素价值、服务人工智能发展、繁荣数据产业生态。国家层面成立数据集团,在全球范围内也是一种先行先试,将有效提升我国在全球数据资源竞争中的地位。
二、资本市场大事
1、证监会详解资本市场法治建设重点工作,明确将推进证券法修改、完善证券民事特别代表人诉讼制度,并发布先行赔付操作细则,要求赔付资金必须先到账,会所律所等中介机构亦纳入赔付范围,资本市场法治化预期进一步强化;
2、人民银行原行长周小川在2026外滩年会上表示,要对AI投资失败以及可能引致的金融动荡开展研究并做好预案,要在政策工具箱中储备相应政策工具,以应对这类动荡和影响。周小川指出,考虑到当前有巨额资金流向人工智能及相关基础设施,一旦部分(投资)失败引发金融动荡,就可能酿成危机。(在这种情况下)就需要采取大规模行动来支撑经济,并对部分金融机构实施救助。
3、世界黄金协会发布《数字黄金市场机遇报告》。报告显示,目前数字黄金市场规模为450亿至550亿美元。报告的五年期基准情景预测显示,数字黄金市场将以约27%的年均增速增长,到2031年市场规模将达到1600亿至1700亿美元。
4、首批18只主动ETF悉数发布募集说明书和份额发售公告,统一定档10月23日开始募集,首次募集规模上限均为20亿元。18只主动ETF的管理费率均设为1%,托管费率在0.1%-0.15%之间。摩根基金宣布,摩根资管将斥资7500万美元自购旗下主动ETF。
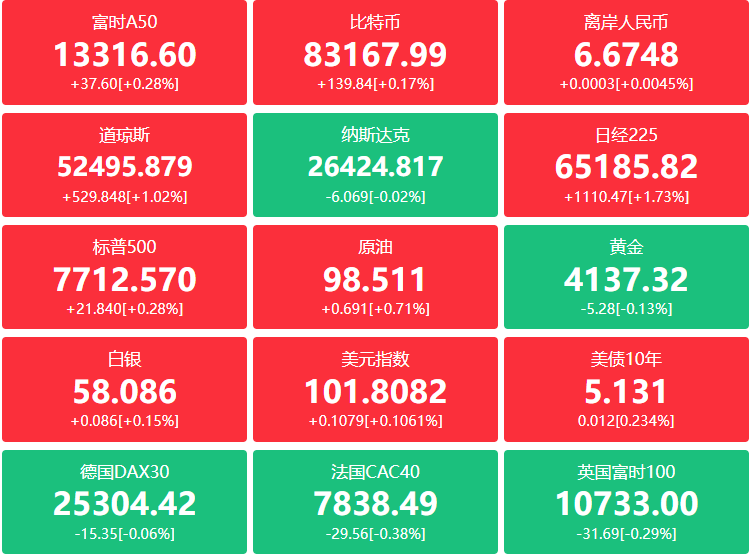
5、美国三大股指收盘涨跌不一,道指涨1.02%报52495.88点,标普500指数涨0.28%报7712.57点,纳指跌0.02%报26424.82点。3M公司涨近6%,安进涨超3%,领涨道指。万得美国科技七巨头指数跌0.52%,脸书、谷歌跌超1%。纳斯达克中国金龙指数涨0.68%,禾赛科技涨超8%,小鹏汽车涨逾7%。黄金期货跌0.42%报4142.50美元,白银期货涨1.51%报58.14美元;美油跌0.37%报98.18美元;布油跌0.36%报109.16美元。
三、重点行业
1、有色金属产业:美联储重回加息周期,叠加中东紧张局势,全球经济格局和贸易流面临重塑,逆全球化对经济的影响愈发明显。贵金属受美国通胀高企,重回加息周期影响,表现弱势。小金属在AI基建需求爆发与供给刚性共振下开启价值重估周期,表现强势。
2、中国创新药:中国创新药供给端已形成梯队完备、后劲充沛的跨周期管线矩阵。肿瘤、自免、代谢等赛道仍有大批具备潜力的在研重磅资产蓄势待发,后续海外授权与全球合作空间广阔。同时,已出海的标杆品种正密集迎来海外关键临床终点与监管审批催化。随着研发成果的高密度兑现,正全面印证中国原研分子的全球临床价值,驱动创新药板块迎来由业绩兑现与国际化价值重估共振的黄金发展周期。
3、OLED面板:随着OLED性能优势带来的需求增长,逐渐扩散至全尺寸领域,叠加国内本土产能布局逐步完善,OLED有望进一步提升各尺寸应用场景下的渗透率。
4、具身智能:看好物理AI发展带来的投资机会,参考大语言模型的发展历程,数据在人工智能的早期阶段价值突出,值得优先关注。看好其中与产业优秀公司合作关系密切、已经开始相关业务落地的公司。
5、人形机器人:Optimus量产准备就绪,人形机器人被视为物理AI最重要的落地载体,产业链核心零部件环节迎来催化,叠加智元机器人全尺寸人形机器人落地文旅零售场景,商业化进程加速。
四、公司个股
1、多家A股公司披露最新业绩预告或业绩报告
云南锗业:第三季度营业收入为6.32亿元,同比增长134.61%;归母净利润为1.02亿元。前三季度,公司营业收入为13.64亿元,同比增长70.71%;归母净利润为1.76亿元,同比增长869.79%。与半年报相比,“牛散”章建平持仓增加1961.57万股至2627.55万股,占公司总股本比例为4.02%,从第四大流通股股东晋升为第三大流通股股东。
天齐锂业:预计2026年前三季度归母净利润为51亿元—60亿元,同比增长2735%—3235%。业绩变动主要受益于新能源产业发展与下游需求增长,主要锂产品销售均价较上年同期明显增长,同时联营公司SQM投资收益同比大幅增长。
宁德时代:前三季度,公司实现营业收入4421.37亿元,同比增长56.19%,其中第三季度营业收入1652.21亿元,同比增长58.58%;前三季度实现归母净利润为645.30亿元,同比增长31.60%,其中第三季度归母净利润212.46亿元,同比增长14.54%。
澜起科技:预计2026年第三季度归母净利润为12亿元—13亿元,同比增长153.6%—174.7%。2026年第三季度,公司预计互连类芯片产品线销售收入约为20.47亿元,同比增长约49.3%,环比增长约20.9%,预计今年第四季度相关产品需求将进一步提升;预计2026年第三季度互连类芯片产品线毛利率为68.0%—68.5%,同比增加2.31—2.81个百分点,环比增加0.57—1.07个百分点。
天岳先进:前三季度实现营业收入15.59亿元,同比增长40.22%;归母净利润为2721.62万元,同比增长2330.24%。第三季度实现营业收入6.46亿元,同比增长102.89%;归属于上市公司股东的净利润8583.29万元,同比扭亏为盈。
中船特气:第三季度营业收入为12.19亿元,同比增长114.88%;归母净利润为3.13亿元,同比增长362.79%。前三季度营业收入为31.23亿元,同比增长94.34%;归母净利润为6.61亿元,同比增长169.26%。
海思科:预计2026年前三季度归母净利润为13.20亿元—14.00亿元,同比增长297.02%—321.08%。
福耀玻璃:前三季度实现营业收入341.23亿元,同比增长2.46%;归母净利润为60.06亿元,同比下降14.97%。第三季度营业收入121.52亿元,同比增长2.51%;归母净利润为20.36亿元,同比下降9.87%。
2、富临精工:10月20日晚公告称,公司及子公司四川班巧智能机器人有限公司与绵阳市涪城区人民政府签订投资协议,拟投资建设机器人智能电关节项目,计划总投资5亿元,分两期实施。一期投资2.5亿元,建设智能电关节及核心零部件产线,年产能预计200万套。
3、魅视科技:10月20日晚公告称,公司全资子公司海南星微与X公司签署《销售合同》,采购GPU算力卡产品,采购金额(含税)为8.39亿元。本次采购主要用于人工智能模型训练、推理部署及大规模视觉数据处理,资金来源为自有资金及银行授信等。合同交付采取分批方式,资金可滚动使用。公司提示,本次采购受芯片供应链、行业供需等因素制约,存在交付延期等风险,对本年度财务指标的具体影响金额暂无法测算。
4、宏昌电子:10月20日晚公告称,公司董事会审议通过多项投资议案,同意公司与珠海经济技术开发区管理委员会签署协议,投资建设先进封装膜材(GBF)项目,投资金额约2.7亿元;全资孙公司珠海宏仁投资建设高端覆铜板及半固化片建设项目,投资金额不低于8.0亿元;另全资孙公司投资建设二期扩建自动化及智能制造项目,投资金额不低于1.9亿元。
5、宇树科技:10月20日晚公告称,公司股票连续三个交易日内收盘价格涨幅偏离值累计超过30%,属于股票交易异常波动情形。人形机器人行业尚处于商业化早期,技术成熟度、下游市场需求培育、产业链配套能力均存在不确定性。若行业大规模商业化落地进度不及预期,公司未来营收扩张及业绩释放可能受到不利影响,存在估值回归的投资风险。
6、科森科技:10月20日晚公告称,公司此前披露拟通过增资及股权转让的形式取得惠州展固科技有限公司53.26%股权,交易金额不超过5亿元。展固科技所处行业下游市场需求旺盛,在手订单及客户拓展情况良好,但其经营业绩尚处于逐步释放阶段,现阶段业绩规模与交易作价的匹配性仍需进一步观察和验证。为避免在展固科技业绩尚未充分释放时形成估值偏差,经公司审慎研究并与交易对方协商,决定暂缓推进此次交易事项。
7、秦港股份:10月20日晚公告称,公司正在筹划以发行A股股份及支付现金的方式购买控股股东河北港口集团持有的唐山曹妃甸实业港务有限公司25%股权、国投曹妃甸港口有限公司24%股权、华能曹妃甸港口有限公司28.2328%股权、唐山曹妃甸煤炭港务有限公司6%股权,并募集配套资金。本次交易构成关联交易,预计不构成重大资产重组。公司A股股票于10月21日开市起停牌,停牌时间预计不超过10个交易日。
8、长鑫存储:计划一年内新增超10万片DRAM月产能,以缓解手机、PC等存储器短缺,国产存储扩产加速,半导体设备材料环节受益预期升温;
9、苹果:公司宣布与多家美国企业建立或扩大合作伙伴关系,这些企业将为iPhone Duo和iPhone 18 Pro提供关键材料及组件。苹果未来三年将向Perryman Company投入最高1亿美元,用于生产苹果产品所用钛金属。
10、OpenAI:OpenAI正加快新一轮融资步伐,计划在竞争对手Anthropic预计于11月中旬上市前完成约300亿美元融资。OpenAI此轮融资估值可能超过1.4万亿美元,较今年3月的8520亿美元估值提高约64%。公司预计随着GPT-6 Astra模型推出,年化营收有望在年底增至700亿美元。
11、DeepSeek宣布全面开源内部推理框架DeepInfer,并同步开源生产级Token编解码组件,帮助开发者和企业优化大规模模型部署,降低AI服务的算力成本与能源消耗。DeepSeek介绍,DeepInfer兼容英伟达与华为昇腾平台。目前单一集群的服务吞吐是155万亿Tokens/天,按谷电价计算,单卡每小时收入为38美元。
12、SpaceX:SpaceX发布财报显示,三季度营收145.8亿美元,同比增长161%,分析师预期128亿美元,其中太空业务营收17.7亿美元,市场预期14.3亿美元,AI收入75.6亿美元,市场预估63亿美元。公司三季度净利润44亿美元,分析师预期18.8亿美元,三季度每股收益0.35美元,预估0.15美元。公司三季度资本开支195.9亿美元,预期196亿美元。
13、奈飞:公司三季度营收128.7亿美元,预估128.7亿美元,三季度每股收益0.87美元,预估0.82美元。公司预计四季度营收134.4亿美元,分析师预期135.1亿美元。
14、Anthropic:今年上半年实现营收约163亿美元,上年同期为11亿美元。Anthropic在算力和基础设施上花费近90亿美元,高于去年同期的23亿美元。今年上半年Anthropic净亏损807亿美元,远超2025年全年420亿美元亏损。Anthropic未来数年可能再花费7500亿美元用于购买算力。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


