




广发证券:A股悲观已充分演绎 超跌反弹有望开启
 分享到:


智通财经获悉,广发证券发布研报称,A股2026年归母净利润预测增长15%以上,但估值贡献度为-24%,估值挤压程度历史罕见,超过过往估值负贡献约-14%的平均水平,也超出盈利双位数增长年份(2013、2017、2021年)的估值挤压幅度。截至10月16日,主要指数短线情绪指标降至0%历史冰点,创业板指第5次向下偏离20日均线超10%,历史均对应超跌反弹。解禁方面,A股12月解禁高峰历史冲击有限,港股四季度或受2026年末至2027年初大模型、GPU等解禁潮情绪冲击。
广发证券主要观点如下:
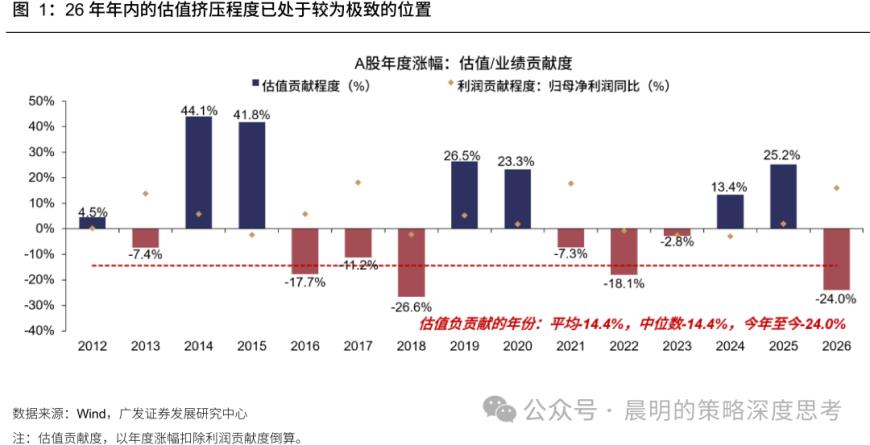
1. A股26年归母净利润预测15%以上增长,但估值贡献度-24%,多个维度对比均是历史罕见。
①历史估值挤压的年份、平均估值负贡献程度约-14%左右,今年显著超出;
②参考盈利贡献双位数以上年份(13年、17年、21年),今年估值挤压也已是历史最大水平;
③即便是考虑24-25年估值连续提升,历史上也有多次估值先行、业绩跟上的案例,在过往A股连续2年拔估值之后、若实现了业绩接力,当年的估值挤压也在10%以内(例如14-15年先拔估值、16-17年业绩释放+估值小幅下行,19-20年先拔估值、21年业绩释放+估值小幅下行)。
换句话说,考虑今年盈利预测,市场对于非业绩因素的定价(贴现率、风险偏好),短期悲观情绪演绎已较为充分。
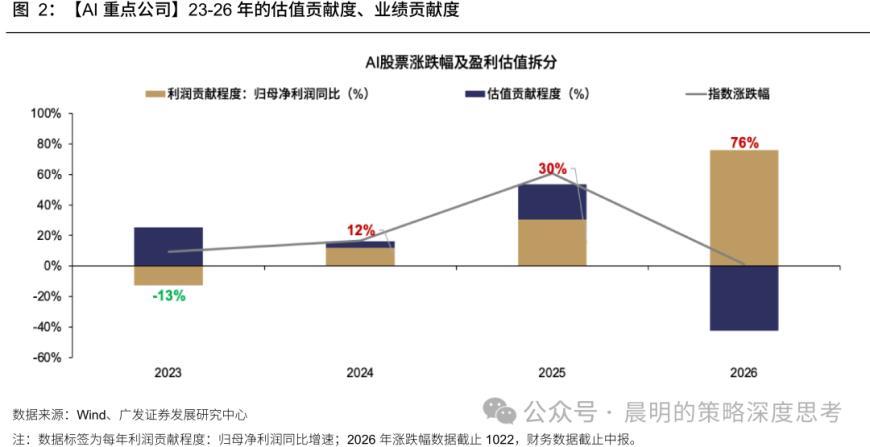
2. 24-25年【AI产业链】的估值提升,也在26年全部抵消。
下图可见,23-25年,A股【AI重点公司】以估值正贡献为主;24-25年,业绩贡献也有逐步释放。
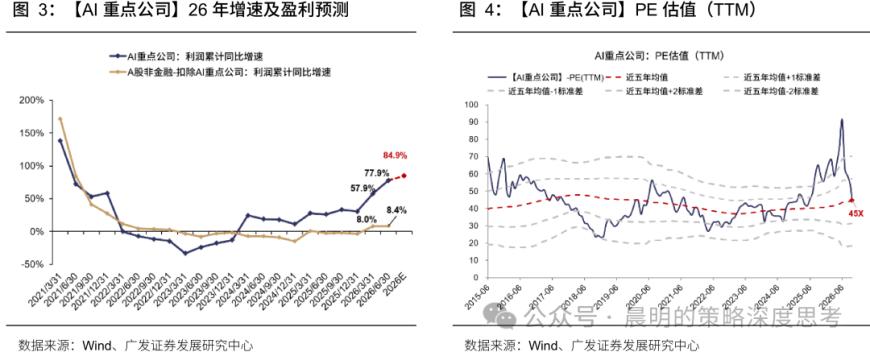
26年中报【AI重点公司】的净利润增速约76%,全年预期增速进一步上行至85%;但以股价表现倒算、26年估值负贡献程度为40%以上。
这表明,今年AI产业链估值下行的程度、已经盖过了24-25年估值提升的幅度,即24-26年连续三年股价涨幅基本上完全由业绩贡献、市场没提估值。
这一位置,也代表市场对于27-28年的产业预期降到了很低的水平。
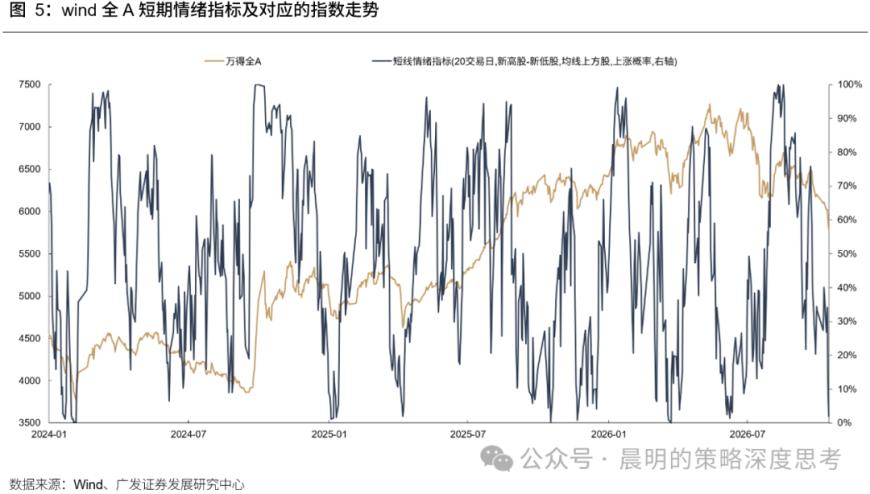
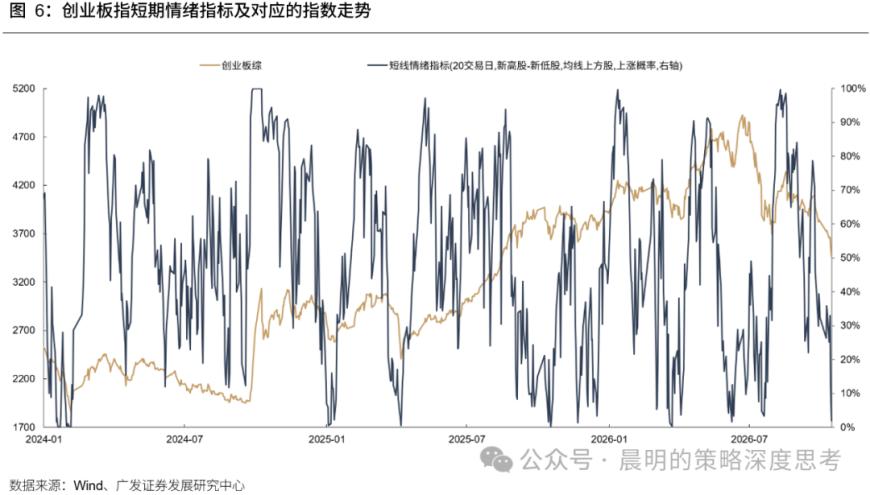
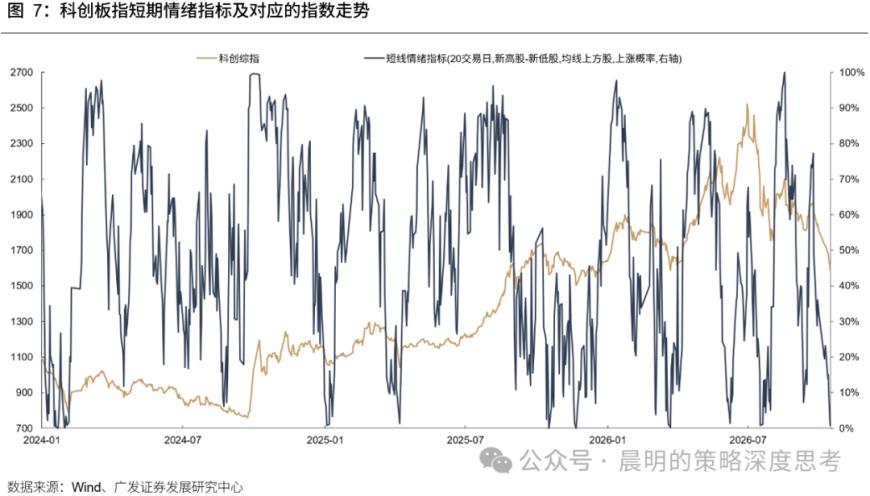
3. 截止10.16上周五,主要指数的短线情绪指标降至0%分位数。
截止上周五(10.16),wind全A、创业板指、科创板指的短线情绪指标,全部降至近0%的历史冰点。历史上,降至0%低分位数对应指数短期反弹的胜率较高。
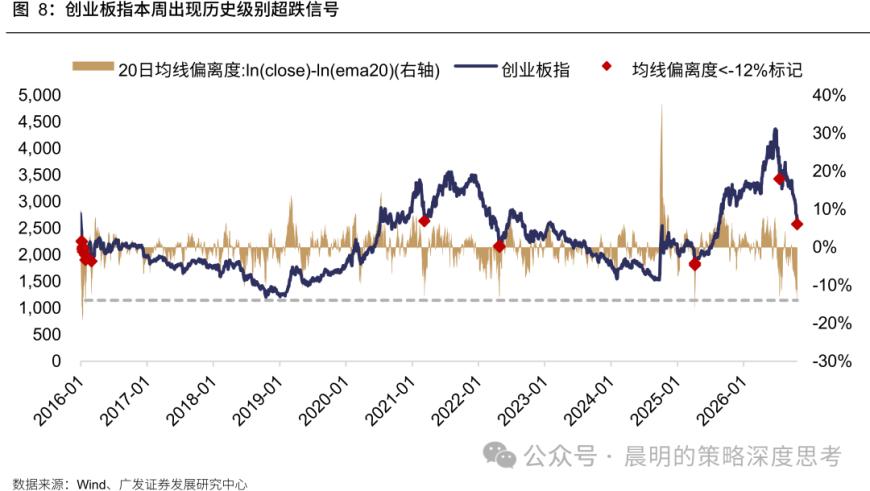
4. 16年熔断以来,本周创业板指第5次向下大幅偏离20日均线达到-10%以上。
历史上4次跌破均线-10%之后,均对应短期超跌反弹:21年3月反弹94天、反弹27.6%;22年4月反弹48天、反弹32%;25年4月触及信号之后持续上行,上涨至10月;26年7月反弹15日,幅度9.8%。
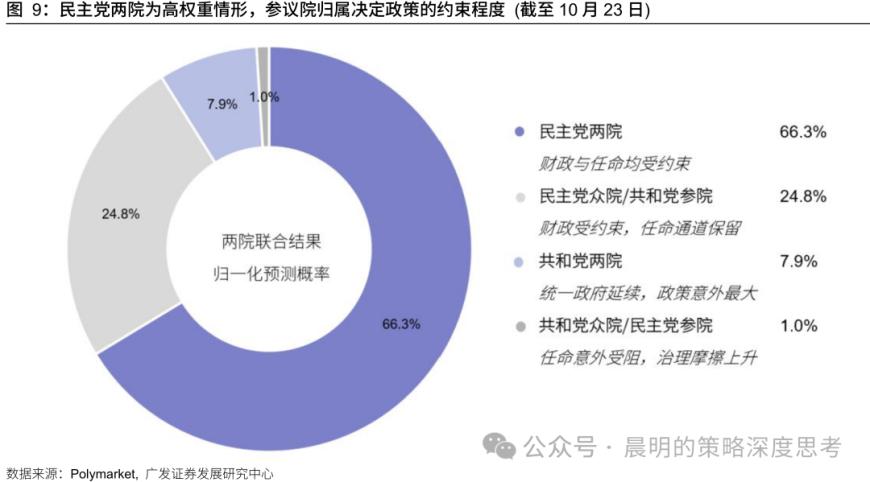
5. 上述指标显示,市场悲观情绪短期已演绎的较为极致,接下来有望开启超跌反弹;而反弹多久、能够反弹多少,还取决于11-12月的信号验证
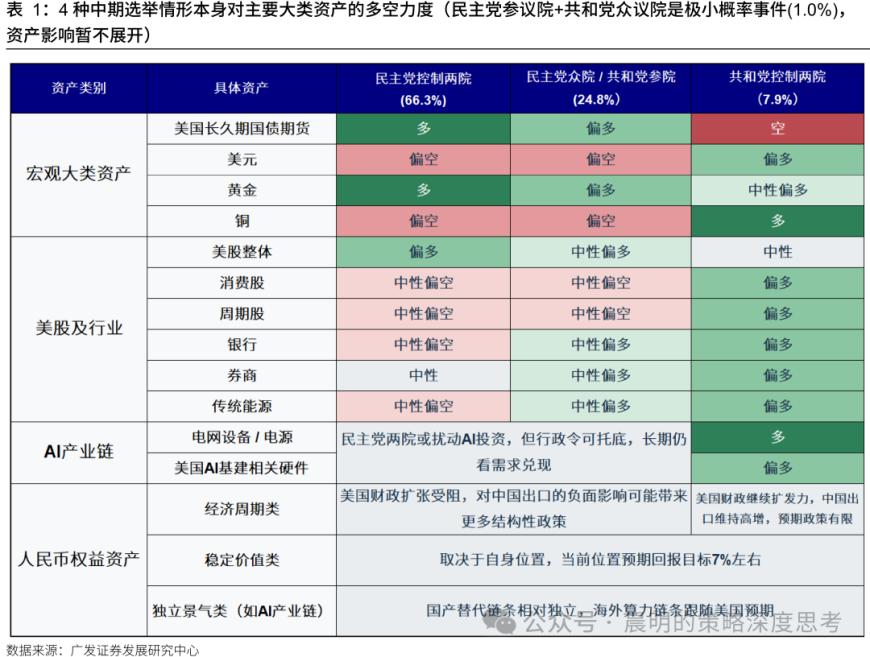
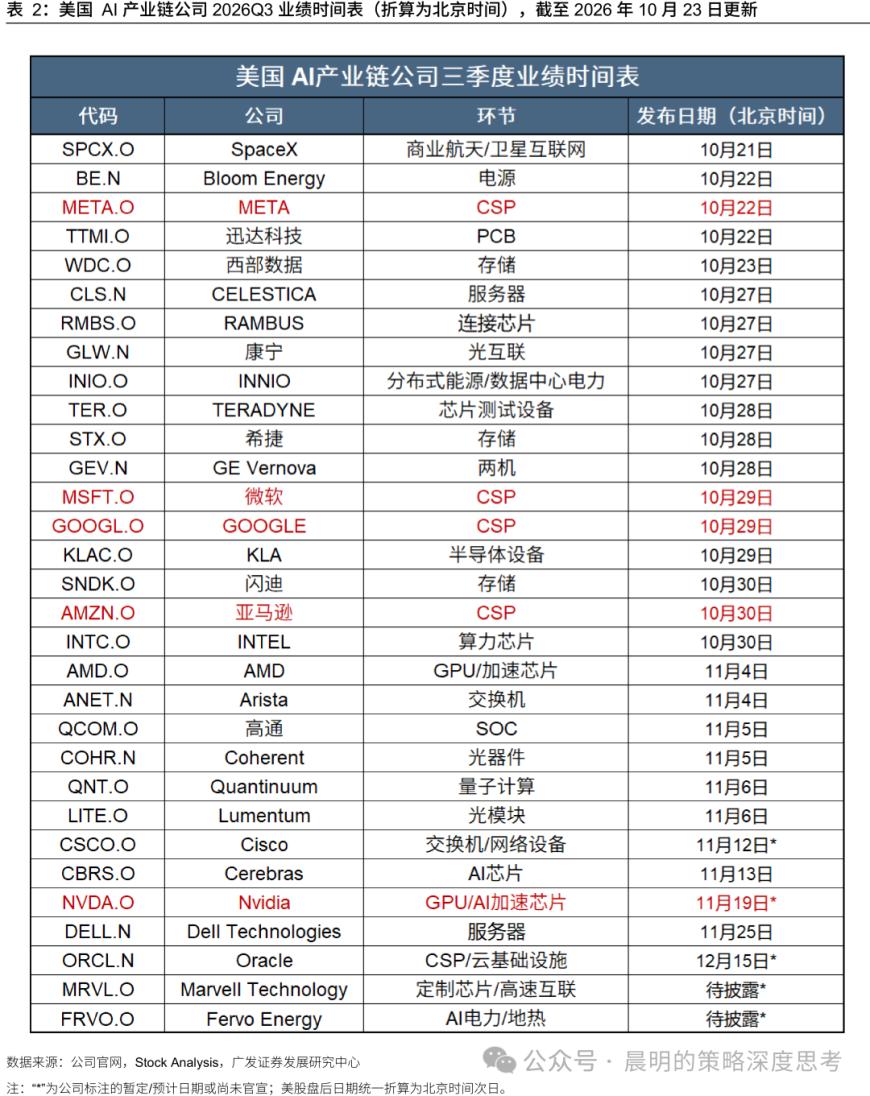
美国中期选举局势对大类资产影响,以及AI产业链的全球催化事件及美股财报窗口。
第二,A股及港股的解禁压力如何影响市场?
1. 对于A股而言,26年12月有解禁高峰,但历史上对股市的影响有限。
从A股2010年以来的统计结果来看,【解禁→减持→全A受冲击】的传导链条并不明显。
①高解禁往往对应高减持,当月解禁规模VS当月/次月全A净减持相关性较高;
②但是,高解禁不一定对应全A下跌。当月高解禁与当月市场涨跌幅没有相关性,与次月市场表现有较弱的负相关性。
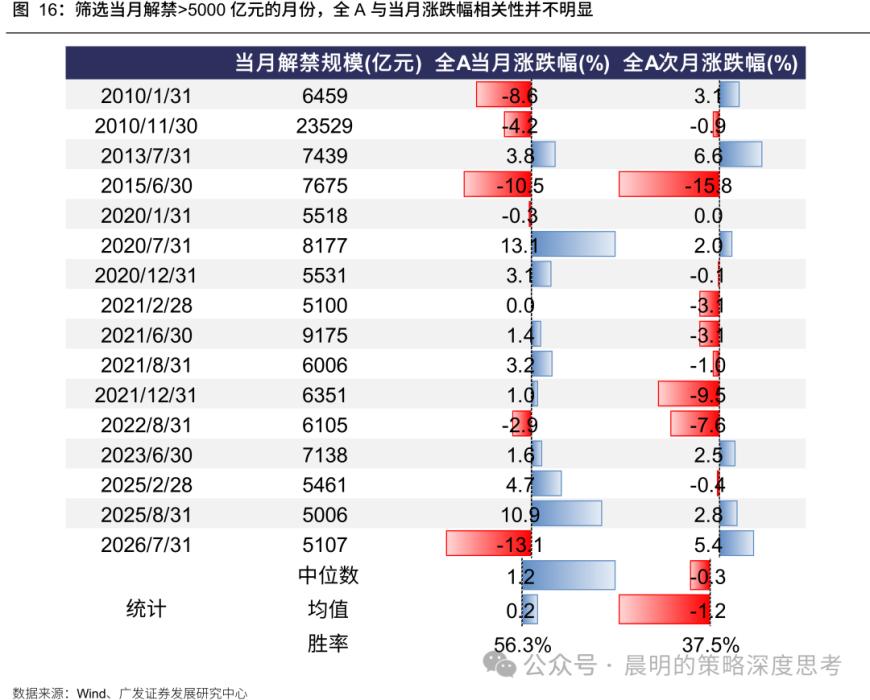
③如果进一步筛选出当月解禁>5000亿元的月份:当月全A表现不受影响,反而有56%的上涨概率;而次月则受一定影响,38%的胜率。
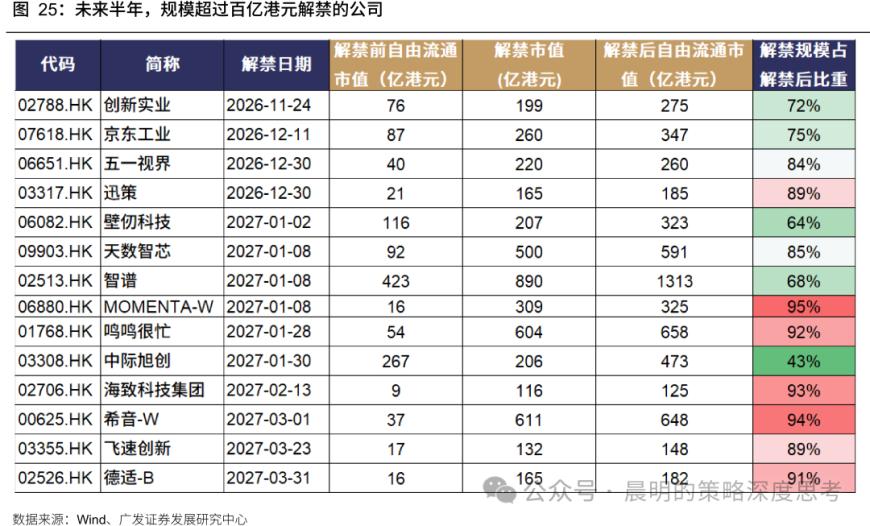
2. 对于港股而言,四季度港股可能会受到大规模解禁前的情绪冲击。
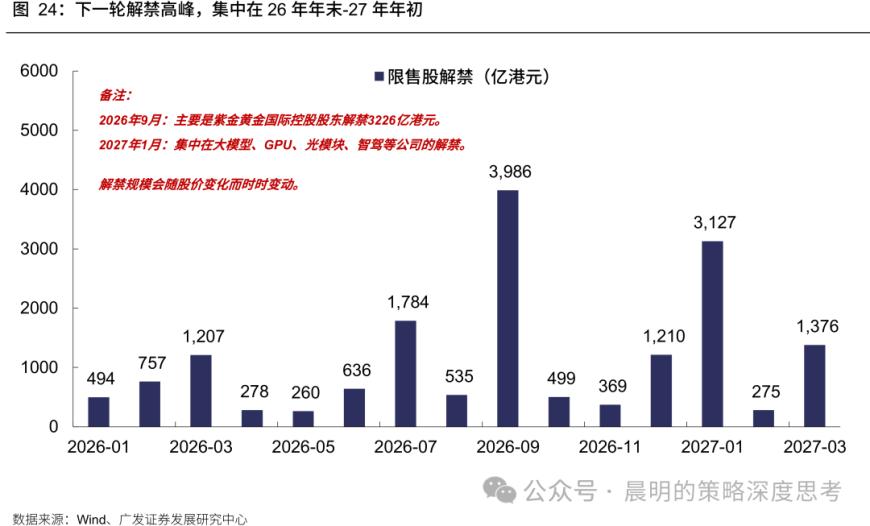
(1)大规模解禁潮和港股下跌存在相关性。解禁前通常下跌最多;解禁后不一定会反弹,但会处于一个阶段性底部;红利股受解禁影响较小。
(2)下一轮解禁潮在2026年年末-2027年年初,集中在大模型、GPU、光模块、智驾等公司的解禁,可能对四季度港股存在情绪面的冲击。
风险提示:地缘冲突超预期,使得全球通胀上行压力超预期;海外通胀及美国经济韧性,使得全球流动性更快进入紧缩周期;国内稳增长力度不及预期,使得经济复苏乏力及风险偏好下挫等。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


