




Q3中国手机出货再跌15.2%,但600美元以上高端机却卖爆了
2026-10-27 14:15:46 来源: 凤凰网科技
 分享到:

分享到: 

10月27日,IDC发布2026年第三季度中国智能手机市场跟踪报告。当季出货量约5806万台,同比下降15.2%,较上半年约4%的降幅明显扩大。存储及元器件成本大幅上升引发的终端涨价与配置调整,已开始抑制消费需求。
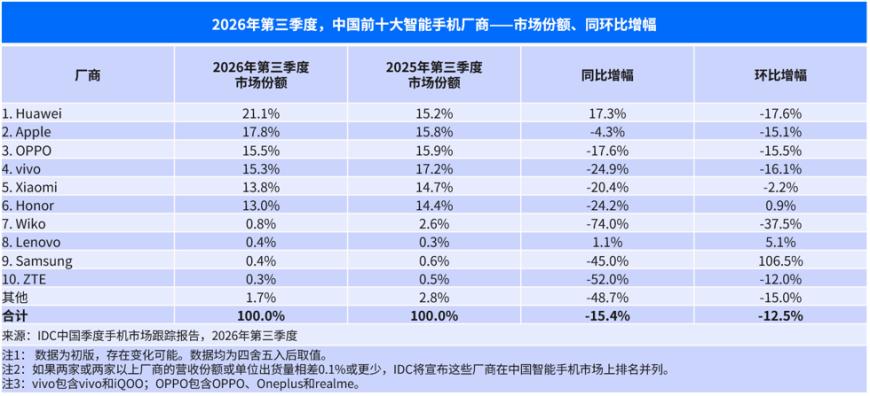
厂商格局方面:华为以21.1%份额领跑,出货量同比实现两位数增长;苹果以17.8%位列第二,新品欢迎度超预期但因机型数量减少出货小幅下滑;OPPO以15.5%连续四个季度稳居前三,其在600美元以上高端市场出货连续三个季度三位数同比增长;vivo以15.3%位列第四,在600美元以上高端市场位居安卓阵营第一;小米以13.8%位列第五,重返折叠屏市场第三,并在1000美元以上安卓市场及100美元以下价位段均居首位;荣耀以13.0%成为头部厂商中唯一实现出货量环比正增长的品牌,其Magic9系列是今年主流新旗舰中唯一首销销量较上代显著增长的产品。
价格结构方面:市场呈现“量跌价升”,600美元以上高端市场份额同比扩张7.1个百分点,400-600美元中高端扩容4.6个百分点,200美元以下低端市场份额同比下降13.9个百分点,成本压力正加速市场结构向中高端集中。
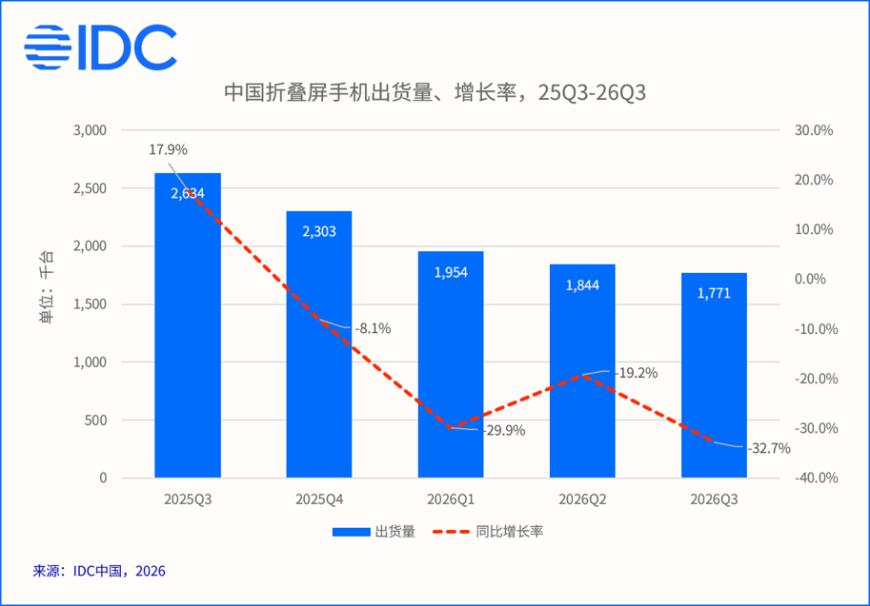
折叠屏方面:Q3中国折叠屏手机出货177万台,同比下降32.7%,已连续四个季度同比下滑。华为以超70%份额绝对领先,三星以8.0%位居第二,小米以6.4%重返第三。随着苹果入局及更多品牌2027年上半年推出阔折叠新品,预计市场将从下一季度起止跌回暖。
IDC预计存储及物料成本未来几个季度仍将高位运行,2026年第四季度市场难有起色,2027年大部分时间仍将延续下滑趋势。待消费者逐步适应新价格体系、新换机节点到来,其他品牌将迎来更多市场机会。
AI智能分析该文,为您挖掘投资机会该AI功能处于试用阶段,内容仅供参考,请仔细甄别!
展开 


全部评论


机会情报
- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


