




直击IC China2026|长鑫科技核心产品矩阵亮相,骆晓东:存储竞争已打入细分场景,培育差异化增长
 分享到:


11月12日,第二十三届中国国际半导体博览会(IC China 2026)在北京开幕。长鑫科技围绕服务器、手机、汽车三大AI核心场景,集中展示了其内存产品矩阵和应用生态。
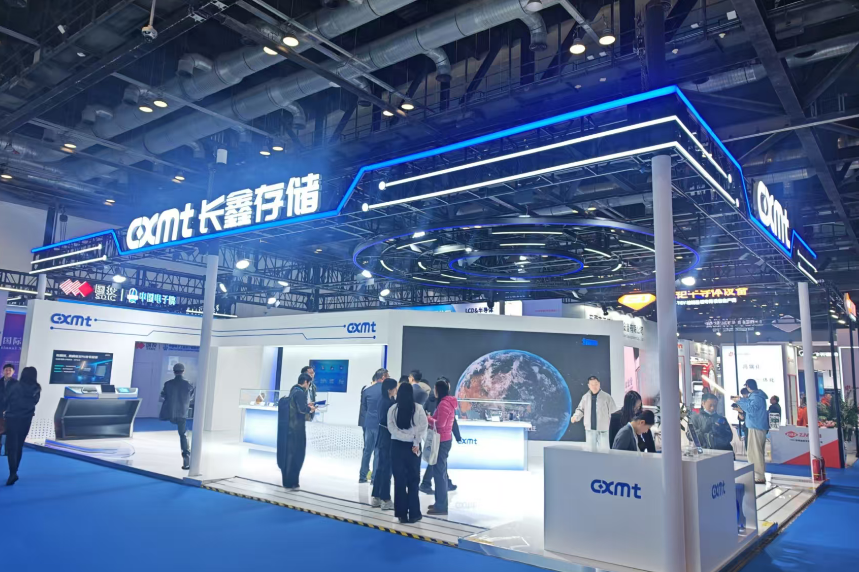
摄/金融界
同期,在2026 IC China行业大会上长鑫科技副总裁骆晓东在演讲中提出,算力超级周期正进入“分层时代”,存储竞争已从单一参数比拼转向全场景布局能力的较量。
内存需求迈入“分层”时代
骆晓东在演讲中表示:“随着全球人工智能产业的狂飙突进,算力需求正以前所未有的速度重塑半导体产业格局。算力的超级周期正在发生深刻演变,内存需求已全面迈入‘分层时代’。面对这一趋势,长鑫科技提出,存储产业的竞争正从单一参数比拼转向全场景的产品布局能力竞争,而以RDIMM为代表的内存产品,正成为承接这一变革的核心红利与未来主推方向。”
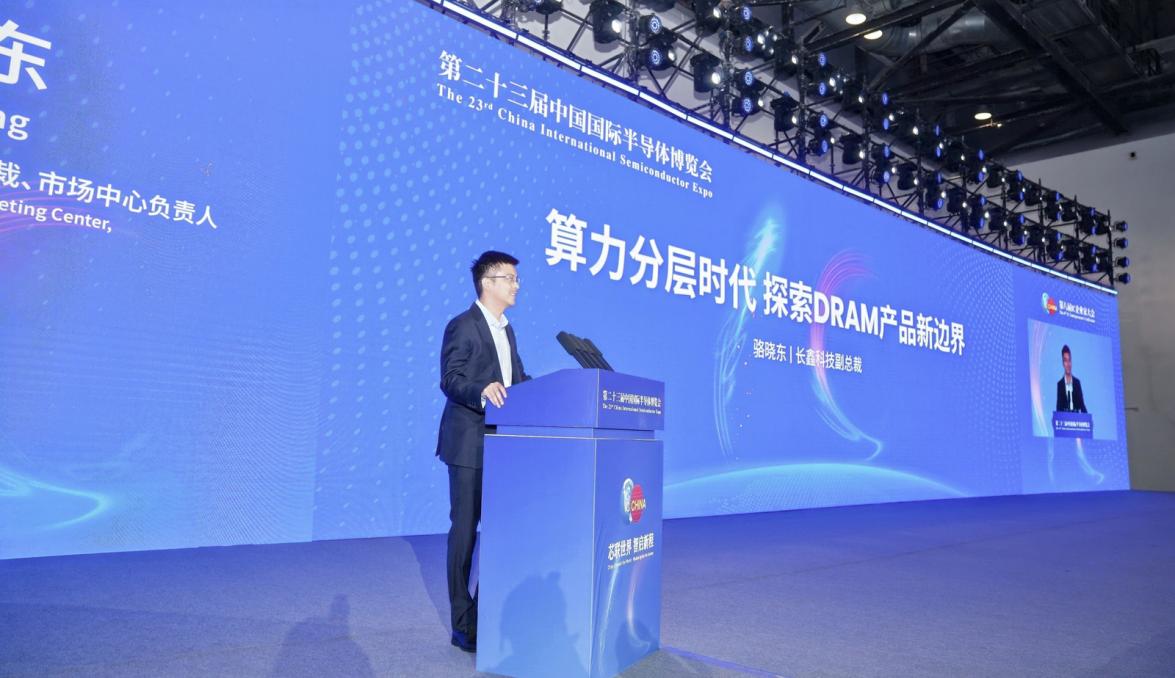
他指出,算力分层首先体现在细分市场需求分化。“服务器市场需求占比已经超过50%,且优先满足AI大模型、智算中心等高价值需求,这直接带动了高端存储和高性能芯片需求的持续走高。在汽车市场,智能化浪潮推动单车存储容量和智驾渗透率不断提升,预计到2030年,车载存储和车规芯片的需求年复合增速将达到30%左右。而手机、PC等消费电子市场,尽管AI功能渗透速度不断加快,但依然保持着明显的消费周期波动特性。”
“当前存储产业的竞争逻辑已经发生根本性转变,从过去单一的参数比拼,转向了全场景的产品布局能力竞争。基于对应用系统的深度理解,打造适配不同层级、不同场景的差异化存储方案,正成为重塑存储市场竞争格局的核心变量,也为全行业参与者打开了换道超车的新窗口。”骆晓东还表示。
多维产品布局释放全场景算力潜能
长鑫科技本次展出的产品也与骆晓东的分享形成呼应。产品覆盖服务器、手机、汽车三大核心场景,包括LPDDR6芯片、LPDDR5X芯片、DDR5芯片及模组等核心产品同台亮相,同时展示了搭载对应内存方案的手机、平板、笔记本主板、智能穿戴终端等应用样机,直观呈现芯片从晶圆、裸芯片到终端产品的完整落地链路。
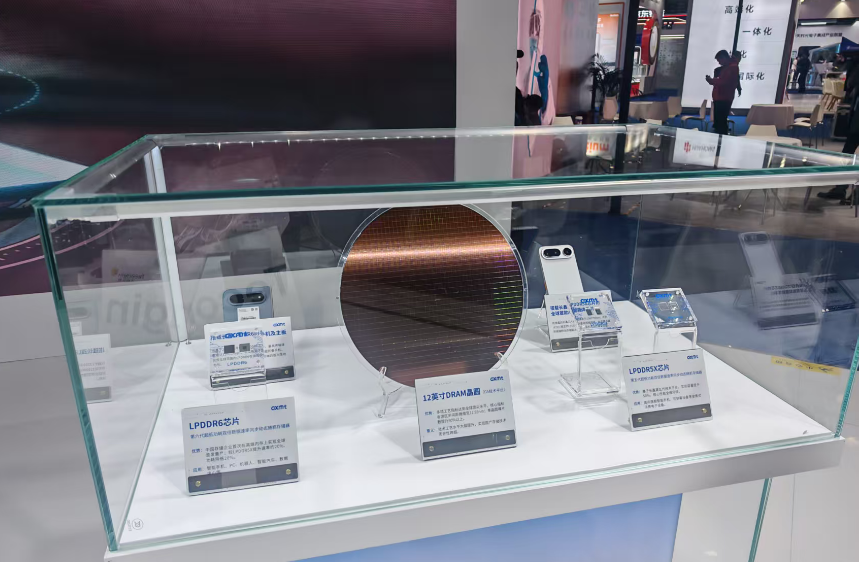
摄/金融界
在车载专区,长鑫重点展示了采用不同封装的两款车规级LPDDR5X方案,支持车载多任务协同,在宽温、高干扰的车载环境下保障稳定运行,是智能座舱、自动驾驶域控制器的核心存储配套器件,也是长鑫面向汽车半导体赛道的重要布局。
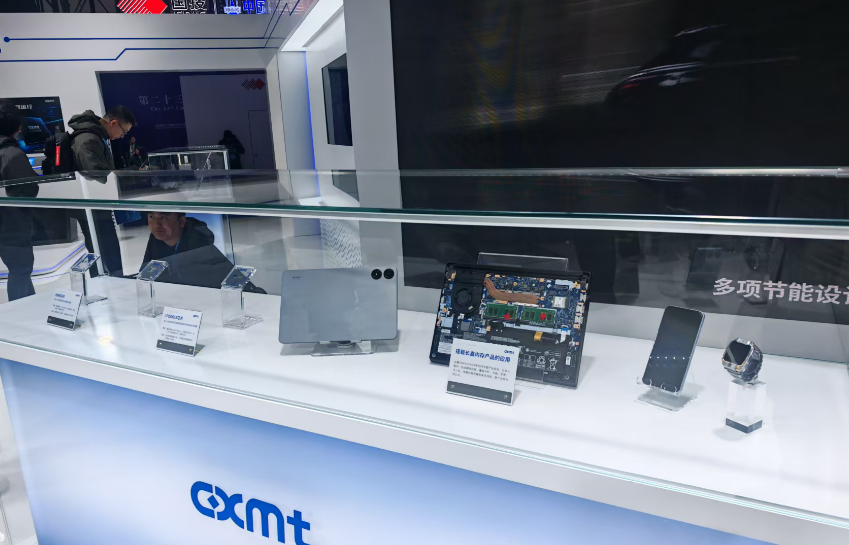
摄/金融界
同时,在产品层面,骆晓东在演讲中也提到,Agentic AI智能体兴起,持续拉高内存容量、带宽要求,RDIMM作为算力数据传输的第一通道,“拥有延迟更低、产业生态成熟度最高、单位容量成本最优等不可替代的优势,这也是其成为行业基本盘的核心原因。目前,全球主流市场的服务器内存已进入稳定升容周期,低容量产品占比逐年收窄,中高容量产品渗透率稳步提升,RDIMM市场的价值重心正持续向高容量段转移。”
围绕这一长期趋势,长鑫科技已提前进行了充足的产品布局。在DDR5 RDIMM和MRDIMM产品线上,长鑫科技的DDR5颗粒已完成了从24Gb到32Gb的迭代;RDIMM模组端实现了32GB到128GB主流容量、5600Mbps到8000Mbps速率档位的全覆盖。同时,其MRDIMM也覆盖了128GB和192GB两个容量点,速率最高达12800Mbps,以强大的模组矩阵助力数据中心产业升级。
除了数据中心端,长鑫科技在移动端侧算力赋能上也迈出了重要一步。今年,长鑫科技正式推出了LPDDR6产品,这是业内最新一代LPDDR产品,并已在国内旗舰手机上实现全球首发量产。该产品拥有16Gb容量,最高速率达12800Mbps,相比上一代LPDDR5X带宽提升了60%,功耗降低了20%,高度适配旗舰移动终端对高性能与长续航的双重要求。
在LPDDR6产品上,骆晓东表示,长鑫LPDDR6凭借原生速率更高和双子架构设计,显著提升了“带宽容量比”这一关键指标。这一特性使其未来能够顺利拓展至智能驾驶、边缘计算以及对存储能效要求较高的服务器场景。
招商证券11月13日研报显示,长鑫科技2026年第三季度(7-9月)营收约1187.14亿元,环比+19.30%;净利润889.83亿元,环比+19.38%;单季毛利率89.53%,环比提升1.94个百分点,盈利水平持续优化。研发端投入力度显著加大,2026年前三季度研发投入110.71亿元,同比增长73.03%;技术迭代取得里程碑进展,基于第六代技术平台的DRAM产品已完成工程样片验证。
研报评价,长鑫科技是我国规模最大、技术最先进、布局最全的DRAM研发设计制造一体化企业。自2016年成立以来,公司始终专注于DRAM产品的研发、设计、生产及销售。公司采取“跳代研发”的策略,完成了从第一代工艺技术平台到第四代工艺技术平台的量产,以及DDR4、LPDDR4X到DDR5、LPDDR5/5X、LPDDR6等产品覆盖和迭代升级,目前公司核心产品及工艺技术已达到国际先进水平。
产业生态方面,公司在服务器、移动设备、个人电脑、智能汽车等各大领域积累了广泛的优质客户资源,建立了良好的品牌效应。公司与阿里云、字节跳动、腾讯、联想、小米、传音、荣耀、OPPO、vivo等行业核心客户开展了深度合作,持续赢得客户的肯定和赞誉。此外,公司积极与半导体存储设计企业、EDA厂商、材料厂商、设备及零部件厂商、存储模组厂商等紧密合作,共同推动我国DRAM市场发展和产业生态的完善。
招商证券在本次研报中上调了公司盈利预测:预计2026–2028年营收3867.11亿元、4127.98亿元、4378.64亿元;归母净利润1959.01亿元、2164.47亿元、2380.51亿元,对应EPS 2.89元、3.19元、3.51元,维持“买入”评级。



- 央行发布三季度货政报告,结构性工具再加码
- 三星电子“预计提前一年投产”全新HBM工厂,进一步拉动全球半导体设备成长预期
- 2026世界计算大会即将举办,产业三大发展趋势值得关注
- 传统珠宝消费赛道增长韧性稳固,半导体热管理场景开辟培育钻石第二增长曲线
- 光伏能耗国标落地在即 行业基本面边际改善(附概念股)
- DRAM营收暴增369%,行业景气扩散至半导体设备!国产替代企业迎机遇
- “新一代人机交互入口”,AI眼镜赛道迎来产业、政策、资金“三重共振”
- 涨价潮将至?传意法半导体再发调价函,机构强烈看好半导体国产化机遇(附概念股)
- 六部门发文!加快脑机接口在养老领域应用 场景对接和商业化推进提速(附概念股)
- 物理AI加速落地,苹果披露机器人“大脑”HALO进展,关注减速器、伺服等零部件(附概念股)


