




A股收评:沪指大跌1.23%险守3500点,“双创”重挫逾3%,全市逾5200股下跌,上证50发力护盘,工商银行等多股创历史新高
 分享到:


周五,受外围市场大跌影响,A股全线低开,盘中低位震荡,尾盘护盘力量涌现,跌幅有所收窄,截止收盘,上证指数跌1.23%,报3533.79点;深证成指跌3.09%,报10256.39点;创业板指跌3.54%,报2212.13点;沪深300跌0.76%,报3954.57点;科创50跌3.12%,报1231.09点。
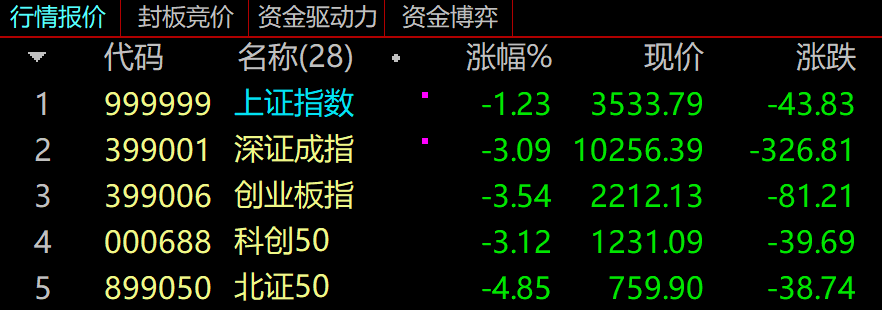
沪深两市成交额1.42万亿,较上一个交易日放量1171亿。整个市场5236股下跌,仅313股上涨,31股持平。
盘面上,银行、保险以及防御板块逆市走强,题材股全军覆没,半导体、存储芯片、电子、具身智能等跌幅居前。
红利股成为市场亮点,中国石油、贵州茅台等纷纷拉升,长江电力、建设银行、工商银行、中国银行等多股创下历史新高。以红利股为主的上证50ETF尾盘爆量拉升,成交突破215亿创历史天量。
市场分析:
东方财富策略陈果: 相信价值,恐慌并不比亢奋更理性
今天A股市场出现调整,上证指数与沪深300调整幅度一度到2%左右,主要催化源自海外市场波动,核心因素是担心联储持续加息与美国AI放缓。昨日美股三大指数调整幅度皆超2%,今日日韩等亚洲股市指数调整幅度也在4%-6%左右。
短期波动难以把握,但需要中期思维,价值思维,市场调整计价悲观因素后,恐慌并不比亢奋更理性。
美国AI不等于中国经济:即使美国AI放缓,中国经济受美国AI CAPEX影响有限,肯定要远远小于其对美国经济的影响,且中国仍然有相当的政策空间与储备应对外需波动风险。
中美周期环境不同: 美国面临通胀,美联储进入加息周期,美国AI 资本开支有透支过度风险,但中国经济处于不同周期,中国流动性维持合理充裕,中国利率维持在低位,中国资产荒基础依然存在,中国AI资本开支相对克制理性,追求性价比。
股债性价比指向风险有限:包括沪深300在内的A股主要宽基指数目前估值隐含的风险溢价/ERP 已高于历史均值一倍标准差,这显示实际上当前A股下跌风险有限,相对债券风险收益比较高。
挖掘价值良机 :无论是上半年的AI叙事狂欢,还是现在的AI泡沫破灭恐慌,中国资产中有相当部分的优质公司都被市场忽略,近期市场情绪集中宣泄,对于价值投资者来说,正是提供更多良机。



- 蚂蚁数科达成标志性跨国合作,提升国产金融AI产业链受益预期
- 先进封装扩产,本轮行业景气度已从产能利用率修复转向量价齐升
- AI算力芯片迎来风口,多家公司加速布局
- 霍尔木兹海峡油轮触雷爆炸,地缘风险溢价持续发酵(附概念股)
- 供给紧张格局有望延续至2027年, PCB迎来新一轮高景气上行周期
- 广东出台“十五五”数字建设规划,IDC及算力配套板块迎来新机遇
- 能源局发文加快流域水风光一体化发展,优质风光资产迎重估(附概念股)
- 6G迎政策与技术双重催化!八省市协同试点提速 赛道成长空间广阔(附概念股)
- 晶圆代工再度调价预示需求火热,涨价红利或延续至2027年(附概念股)
- 2026-2027冰雪季“消费提前至少一个月”!打开更广阔的市场前景


